


DeFi 是 Decentralized Finance 的縮寫,中文通常翻成「去中心化金融」。
只要操作 DeFi,你就可以不必透過銀行、券商或其他金融機構,直接完成交易、借貸、資產管理等操作,是一套完整的鏈上金融系統。
近年來,愈來愈多人想要了解 DeFi 是什麼、DeFi 怎麼運作,這也導致不少人在認知不足的情況下,被一些謊稱為 DeFi 的詐騙誤導。
這篇文章將帶你認識 DeFi 的基本概念、運作原理、常見應用,以及它和傳統金融、CeFi 之間的差別。
最後也會整理新手最需要先知道的幾種風險,尤其是詐騙的部分,讓讀者在使用 DeFi 時更為安心。
DeFi 去中心化金融是什麼?
DeFi 的定義
DeFi 是 Decentralized Finance 的縮寫,中文通常翻成「去中心化金融」。
如果用更白話的方式來說,它是一套建立在區塊鏈上的金融服務系統,讓使用者可以直接透過加密錢包與智能合約完成交易、借貸、管理鏈上收益等操作,整個過程不用經過銀行、券商或任何中心化平台。
DeFi 與傳統金融最大的不同在於,DeFi 把原本由中介機構負責的流程,改成由鏈上協議與程式自動執行。
也因為這些規則通常公開寫在區塊鏈或智能合約中,使用者能更直接地查看系統怎麼運作,交易紀錄也更容易追蹤。
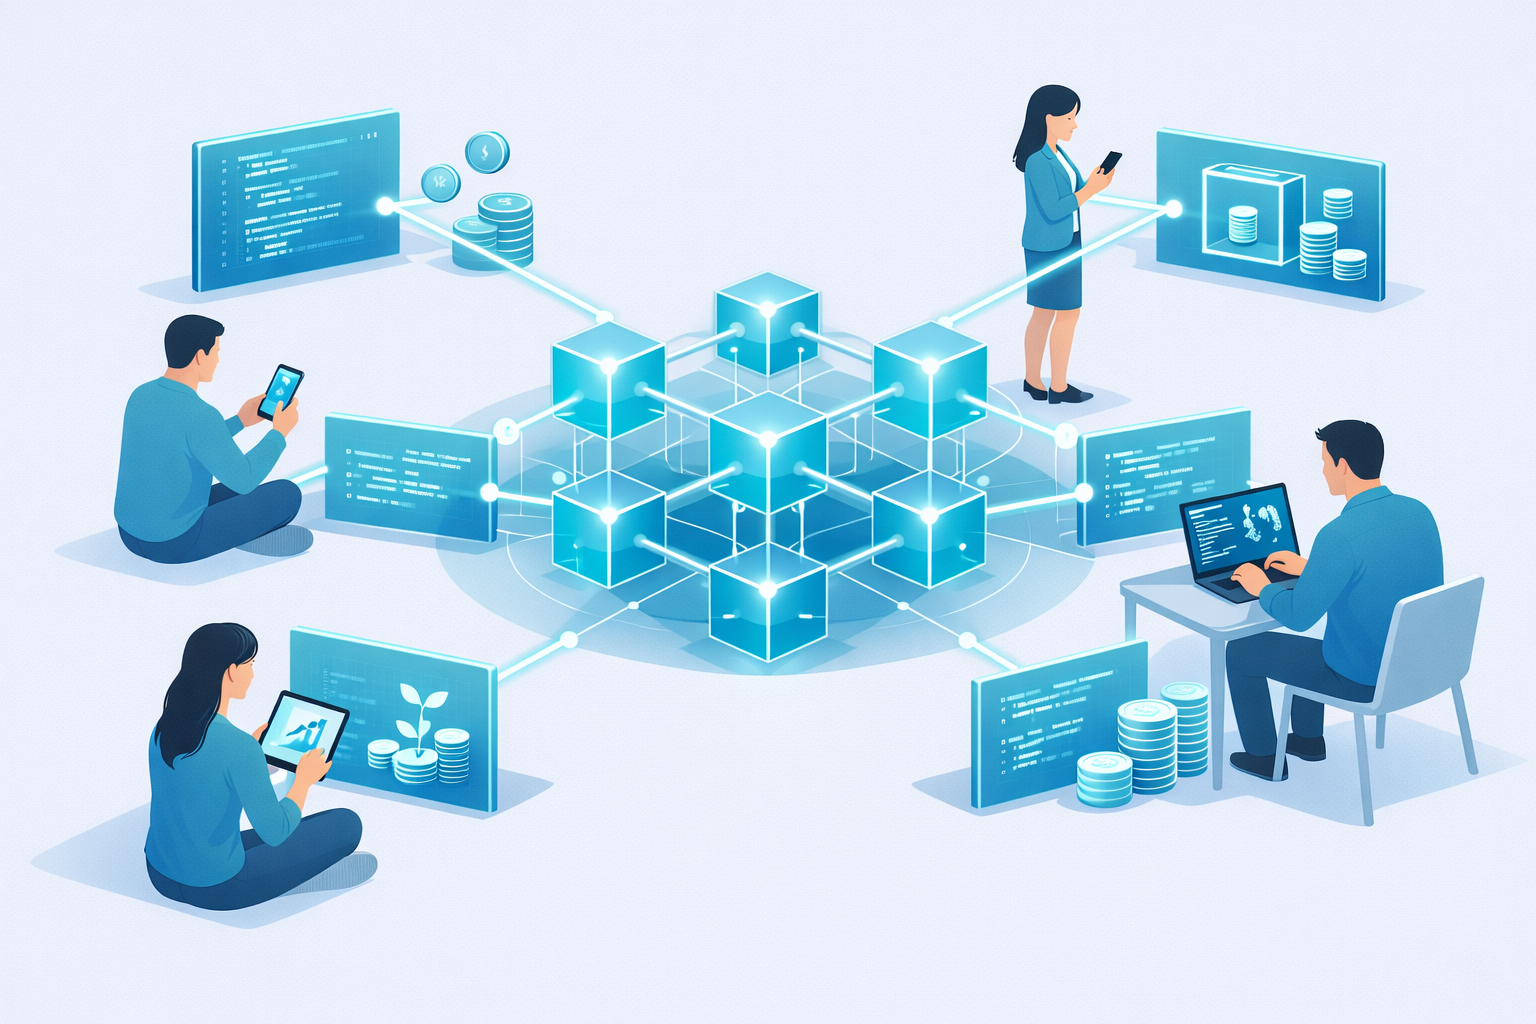
DeFi 與傳統金融的差異,會取代傳統金融嗎?
DeFi 與傳統金融最大的差異,在於「由誰保管資產與執行」。
在傳統金融裡,使用者通常需要先開設帳戶、完成身分驗證,並交由銀行、券商等平台保管資產,任何交易也都是由這些平台作為中間人處理。
但在 DeFi ,使用者通常是透過加密錢包直接參與各種金融活動。
只要掌握自己的私鑰,就能自行保管資產,並與鏈上協議互動。
這也導致兩者在使用上的門檻不太一樣。
傳統金融仰賴銀行帳戶、信用審核與各國制度,某些服務還會受到營業時間或地區限制。
然而,DeFi 只要有網路、錢包和對應資產,理論上就能隨時使用。
不過,這不代表 DeFi 就一定會取代傳統金融。
傳統金融在法規、客服與消費者保護方面,有很成熟的基礎,缺點就是金錢操作並非透過本人來處理。
DeFi 的優勢則在於開放性、透明度,以及資產自主權,但金錢丟失時,責任就在自己身上。
以目前的發展來看,兩者比較像是天秤的兩端,而不是由其中一方完全取代另一方。
以下是 DeFi 與傳統金融常見的幾個差異:
| 比較項目 | DeFi | 傳統金融 |
|---|---|---|
| 運作基礎 | 區塊鏈、智能合約 | 銀行、券商、支付系統 |
| 中介角色 | 由協議執行規則 | 由金融機構主導 |
| 資產控制權 | 使用者自行掌握 | 多由機構代管 |
| 開放時間 | 24 小時運作 | 受營業時間限制 |
| 使用門檻 | 需理解錢包與鏈上操作 | 需開戶、審核、配合法規 |
| 透明度 | 鏈上資料公開可查 | 以機構內部系統為主 |
為什麼 DeFi 會出現?
DeFi 的興起其實與傳統金融存在的缺點有關,其中最常被提到的例子就是跨境轉帳成本高、速度慢,而且流程不夠透明。
跨境轉帳成本高
根據世界銀行追蹤的小額匯款資料,全球平均匯款成本約為匯款金額的 6.49%。
當一筆跨境匯款在真正到帳之前,手續費就佔了很大一部分。
轉帳速度慢
SWIFT 統計提到,多數付款訊息雖然可以很快送達收款銀行,但真正能在一小時內入帳的比例只有約 43%。
影響跨境匯款速度的,通常不是網路問題,而是收款銀行作業時間、人工審核、法遵流程與時區差異等因素。
某些人無法取得金融服務
金融服務其實存在門檻,傳統金融體系建立在身分驗證與審核制度之上,這些規則有它的必要性,但也代表並非每個人都能取得金融服務。
相較之下,DeFi 提供了一種嶄新的可能:只要有網路、加密錢包與鏈上資產,使用者就有機會直接交易、借貸與資產管理。
從技術演進來看,DeFi 也不是突然出現的概念,而是區塊鏈發展後逐步形成的金融應用。
比特幣先證明了價值可以在沒有中介機構的情況下轉移。
之後以太坊讓區塊鏈具備執行智能合約的能力,金融規則才能被寫進鏈上。
2015 年以太坊主網上線後,區塊鏈不再只用來轉帳,也開始承載借貸、交易、發幣與資產管理等功能。
到了 2017 年,MakerDAO 推出以抵押資產生成 DAI 的機制,鏈上穩定幣與抵押借貸模式逐漸成形。
後續去中心化交易所、借貸協議、收益聚合器、衍生品與跨鏈應用陸續出現,DeFi 才慢慢發展成今天較完整的金融生態。
DeFi 如何運作?
前面你已經知道,DeFi 是一組建立在區塊鏈上的金融機制。
在這套機制裡:區塊鏈負責記錄資料,智能合約負責執行規則,Dapp 提供操作介面,流動性池則提供交易或借貸所需要的資金。
這幾個元素彼此配合,才能讓 DeFi 在沒有傳統中介機構的情況下,完成交易、借貸、收益分配等金融功能。
當然,隨著 DeFi 發展愈來愈成熟,更多的運作要件也持續產生,這邊僅先提常見的「區塊鏈」、「智能合約」、「Dapp」與「流動性池」。
區塊鏈
區塊鏈,你可以先把它想成是 DeFi 最底層的記帳系統。
只要是鏈上發生的交易、資產移動,或智能合約狀態變化,通常都會被記錄在區塊鏈上。
也因為這套系統是建立在公開的分散式網路上,很多資料都能直接透過區塊瀏覽器查看,這也是 DeFi 能夠有高透明度的原因。
- 延伸閱讀:區塊鏈是什麼?與穩定幣、RWA 的關係?
智能合約
智能合約可以比喻成寫在區塊鏈上的自動化規則,直接取代了一部分原本需要中介機構執行的金融規則。
當使用者滿足特定條件時,系統就會依照事先寫好的程式內容執行對應動作,不需要再由銀行、平台客服或人工審核一筆一筆處理。
這正是 DeFi 能在鏈上完成交易、借貸、清算等操作的原因。
例如在 DeFi 借貸裡,借款條件、抵押率、利率變化與清算機制,都直接寫進了智能合約中。
當你的抵押品價值足夠,系統就能讓你借出資產。如果後續價格下跌、抵押率低於門檻,也能依照規則自動觸發清算。
Dapps
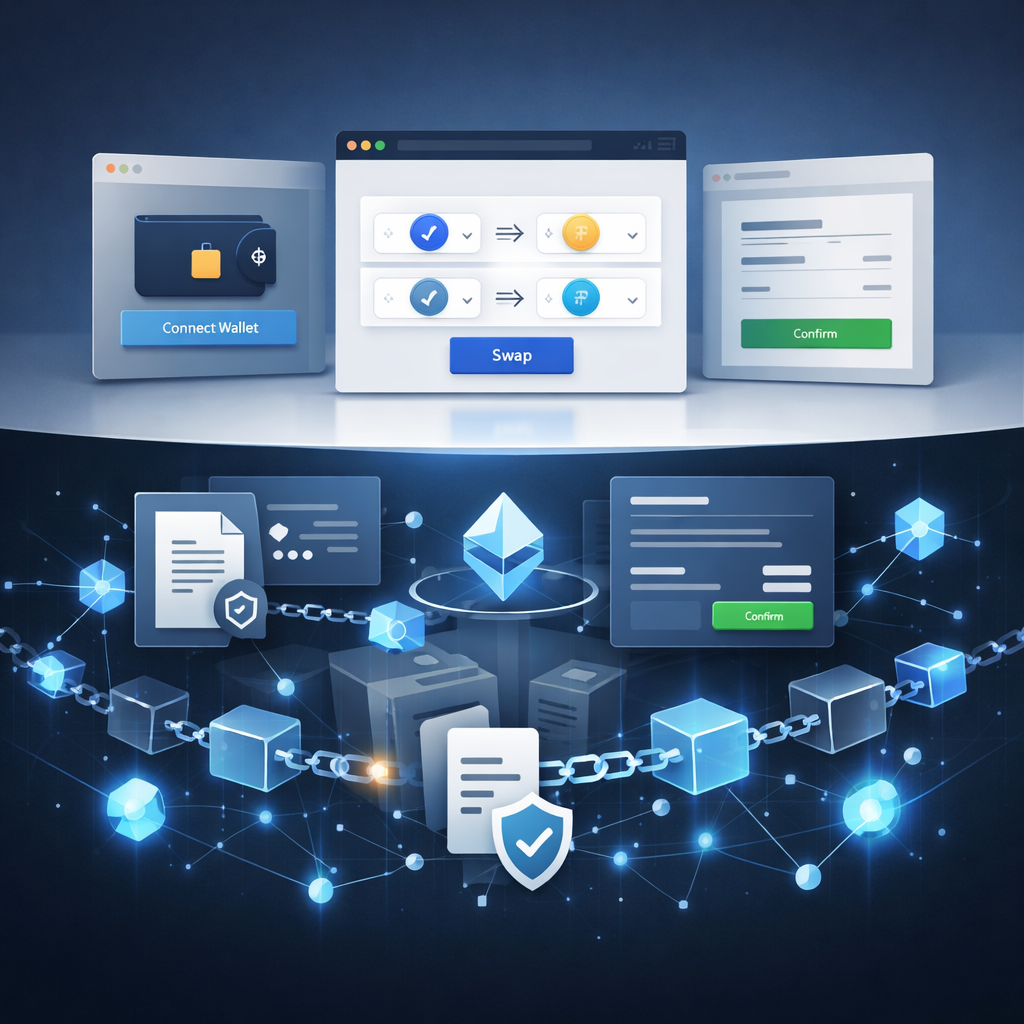
Dapp 的全名為去中心化應用程式(Decentralized Application),建立在區塊鏈上,所提供的服務都具有公開透明、不可篡改的特性。
一般我們熟知的 APP (Facebook、LINE)都建立在一個中心化的伺服器,資料並不存在我們的手上,都是在那些運營 APP 的公司手上。
於是 Dapp 就是要奪回這個數據的所有權,同時確保一切公開透明,沒有人能任意篡改。
流動性池
可以把流動性池想成一個放著代幣的資金池,目的是讓交易或借貸可以直接在鏈上完成。
以 Uniswap 這類去中心化交易所為例,使用者通常會把兩種等值資產存入池中,例如 ETH 和 USDC。
接著,你就可以拿 ETH 換成 USDC,或是拿 USDC 換成 ETH,整個過程由智能合約自動計算與執行。
除了交易功能之外,流動性池也讓所有人有權利成為流動性提供者。
當你把資產存進池子中,協議通常會分配一部分交易手續費作為獎勵,進一步提升流動性池的供給量,確保供需平衡。
DeFi 可以拿來做什麼?
DeFi 不只用來交換代幣,也包含借貸、收益管理、衍生品交易、跨鏈轉移與穩定幣發行等應用。
從最基礎的代幣交換(Swap ),到進階的借貸與收益策略都已經可以在鏈上完成。
常見的 DeFi 應用包括:
- 去中心化交易所(DEX)
- 鏈上借貸
- 流動性挖礦
- 衍生品交易
- 聚合器
- 跨鏈橋
- 穩定幣協議
去中心化交易所 DEX
去中心化交易所(DEX)是 DeFi 裡最常見的應用之一。
常見的 DEX 包括 Uniswap、PancakeSwap、Curve 等,不同平台在流動性設計與適用場景上略有差異。
它的功能和一般交易所一樣,都是讓使用者交換不同資產,但差別在於,DEX 不需要由中心化平台代為保管資產或撮合交易。
使用者通常是直接透過自己的錢包,和鏈上的智能合約互動來完成兌換。
最早的 DEX 和傳統交易所常見的訂單簿模式不同,會搭配前面提到的流動性池來運作。
也就是說,你不是在和某一個賣家直接成交,而是透過池中的資產完成交換。
價格則會根據池內代幣比例變化,並由協議自動計算。
如果你想進一步看 DEX 的運作原理、平台差異、優缺點與實際操作,也可以參考我們之前寫的 DEX 文章。
DeFi 借貸
借貸平台讓使用者不用透過銀行或傳統金融機構,就能直接在鏈上完成存款、借款與利息計算。
像 Aave、Compound、Morpho 等平台,都是常見的鏈上借貸協議。
對資產持有者來說,可以把手上的代幣存入協議中,作為供給方並賺取收益。
對借款人來說,則能用自己的加密資產作為抵押,作為需求方,借出其他代幣來使用。
這類平台的運作核心,通常還是智能合約。因此,抵押率、借款額度、利率變化與清算條件,往往都會事先寫進協議規則裡。
只要抵押品價值足夠,使用者就能借出資產。但如果後續市場價格下跌,抵押率低於門檻,也可能被系統自動清算。
這和傳統銀行借貸最大的不同在於,DeFi 借貸更依賴「超額抵押」與程式規則,而非信用評分或人工審核。
DeFi 流動性挖礦
簡單來說,流動性挖礦是指使用者把資產提供給協議或流動性池,藉此獲得手續費分潤或代幣獎勵,這在許多 DeFi 應用中很常見。
因為 DeFi 協議需要資金來支撐交易、借貸或市場流動性,因此會用獎勵吸引使用者把資產存進系統。
對平台來說,這能幫助代幣生態更快建立起來。
對使用者來說,則提供了除了單純持幣之外的另一種賺取報酬的管道。
DeFi 衍生品
DeFi 衍生品屬於比較進階的鏈上金融應用,主要是讓使用者不只買進或賣出現貨,而是進一步針對價格方向、槓桿倍數與市場曝險做操作。
換句話說,DeFi 衍生品就是把傳統金融裡常見的期貨、永續合約的概念搬到鏈上,讓使用者可以在不直接持有標的資產的情況下放大槓桿,參與價格波動帶來的機會與風險。
常見的 DeFi 衍生品平台包括 GMX、Synthetix、dYdX 等。
不過,和一般 DEX 的現貨交易相比,衍生品交易通常更著重在倉位管理與市場判斷,不只是「代幣交換」而已。
也因為牽涉到槓桿、保證金與價格波動,這類產品的風險會高於一般的 DeFi 現貨操作。
對剛接觸 DeFi 的新手來說,我建議先理解衍生品的用途就夠了,不需要太早參與。
因為一旦加入槓桿,市場的波動不只會放大潛在報酬,也會更快放大虧損。
如果前面連 DEX、借貸、流動性池和授權機制都還沒完全熟悉,就直接碰衍生品,通常會讓你更快從幣圈出局。
聚合器
聚合器的作用,是在不同 DeFi 協議之間幫使用者自動找出更合適的路徑,不管是為了換到更好的價格,還是追求更高的收益,都能讓你省去繁瑣的操作流程。
聚合器大致可以分成兩種:
- 交易聚合器
- 收益聚合器
如果是交易聚合器,像 1inch 這類工具,通常會整合多個 DEX 的流動性,幫使用者尋找相對更好的成交路徑。
你不用自行去 Uniswap、Curve 或其他 DEX 比較價格,聚合器會根據當下流動性、滑價與路徑,自動幫你計算最適合的做法。
如果是收益聚合器,像 Yearn Vaults 這類工具,則更偏向幫使用者自動配置資產,把資金分配到不同的收益策略中。
你不需要自己頻繁研究每個資金池的狀況,也不必手動調整策略,就能參與多種收益配置。
跨鏈橋
跨鏈橋的存在,是為了解決區塊鏈之間互不相通的問題。
像以太坊上的資產,不能直接拿到 BNB Chain 或其他鏈上使用,如果使用者想把資產從一條鏈移到另一條鏈,通常就需要透過跨鏈橋來完成。
穩定幣協議
穩定幣是 DeFi 裡不可或缺的基礎工具。
不管是交易、借貸還是要做收益策略,都需要一個價格相對穩定的計價單位。
少了穩定幣,你在鏈上每一步操作都得同時扛著幣價波動的風險,門檻會高出不少。
目前幣圈最主流的穩定幣如 USDT 和 USDC,都是由中心化機構發行的。
但這就產生一個矛盾。
如果 DeFi 生態裡最核心的穩定資產,最終還是握在中心化機構手上,那整套系統就仍然繞不開單一發行方、銀行體系和監管政策的限制,甚至可能面臨資產被凍結的風險。
講白了,表面看來是去中心化,但本質上卻還是中心化的,這跟 DeFi 本身強調的開放性和抗審查精神是衝突的。
正因為這個問題,MakerDAO 這類去中心化穩定幣協議才會出現。
它們的做法是讓你用加密資產當抵押品,鑄造出跟美元掛鉤的穩定幣(例如 DAI),再透過抵押率、清算機制和協議規則來維持幣價穩定。
DeFi 與 CeFi 的差異在哪?
DeFi 和 CeFi 的差異,主要在於執行金融服務時有沒有經過「第三方機構」,我列出一張表讓讀者更容易明白箇中細節。
| 比較項目 | DeFi | CeFi |
|---|---|---|
| 資產控制 | 使用者自己掌握錢包 | 平台代為保管與執行 |
| 透明度來源 | 鏈上規則與資金流透明 | 依賴平台揭露、審計與 PoR |
| 收益來源 | 流動性質押、借貸等策略 | 借貸利差、其他平台自行操作策略 |
| 主要風險 | 合約漏洞、操作失誤、詐騙 | 平台倒閉、再抵押等風險 |
| 使用門檻 | 需理解錢包、區塊鏈與授權方式 | 難度較低,新手容易上手 |
| 法幣出入金 | 通常無法 | 看平台是否提供 |
| 適合角色 | 已熟悉鏈上操作、重視資產自主權的人 | 剛入門、重視方便與服務的人 |
使用權與控制權
CeFi 中,使用者把資產存入平台,由平台負責保管與操作,但資產一旦進入平台系統,用戶看到的其實是帳戶餘額,而不是自己直接控制鏈上資產。
DeFi 的資產則保存在使用者的錢包裡,所以金融操作都需要使用者自行發起與簽署。
金流透明度
DeFi 的資金流向可在鏈上直接查詢。CeFi 則必須依賴平台誠實揭露、審計報告與財務制度等規範。
雖然 CeFi 近年開始重視 Proof of Reserves(儲備證明, POR),不過 PoR 仍然有限制,例如不一定能完整反映平台當前負債或是其他無法預測的風險。
風險來源差異
CeFi 的風險集中在平台本身。
如果平台出現流動性問題、管理失誤,使用這個平台的 CeFi 用戶都會受到影響。
DeFi 的風險則來自協議與個人操作,例如:智能合約漏洞、衍生品槓桿清算、假代幣詐騙或錯誤授權。
操作複雜度
CeFi 適合幣圈新手先入門。
許多平台支援法幣入金、帳號系統與客服服務,學習門檻相對低。
而當使用者已經開始持有鏈上資產,也熟悉錢包操作時,就可以使用 DeFi ,嘗試更多元的操作方式。
新手如何使用 DeFi 賺錢?
對新手來說,如果一開始就進入 DeFi,門檻其實很大。
像是 DeFi 錢包私鑰管理、鏈別切換、授權交易、跨鏈操作等,每一步都有出錯風險。
因此,多數人不會一開始就選擇使用 DeFi ,而是先從 CeFi 交易所入門,比如說:幣安。
幣安雖然本質上是 CeFi,但近年已整合許多 DeFi 相關功能,例如:Web3 錢包、Earn 收益產品與鏈上應用,讓使用者可以在較安全的環境中嘗試操作 DeFi。
所以這篇文章,我會帶大家先從幣安開始接觸 DeFi。
在幣安中,常見的參與方式有兩種:
- 直接參與 DeFi 協議
- 投資 DeFi 代幣
但無論是哪一種,首先你必須先有一個幣安帳戶,並通過 KYC 身分認證,之後入金才可以操作。
直接點擊以下連結就可以註冊幣安帳戶,KYC 與入金操作可以參考我們之前寫的文章:
讀者若要投資虛擬貨幣,一定要選擇當地合規的交易所平台,才可以確保安全!
- 幣安帳戶建立: 最新開戶攻略 | 幣安註冊帳號 + KYC 身分驗證教學
- 法幣入金購買 : 幣安入金教學,信用卡、錢包轉帳 2 種儲值方式
前面都處理完後,接著就可以操作 Binance Web3 Wallet。
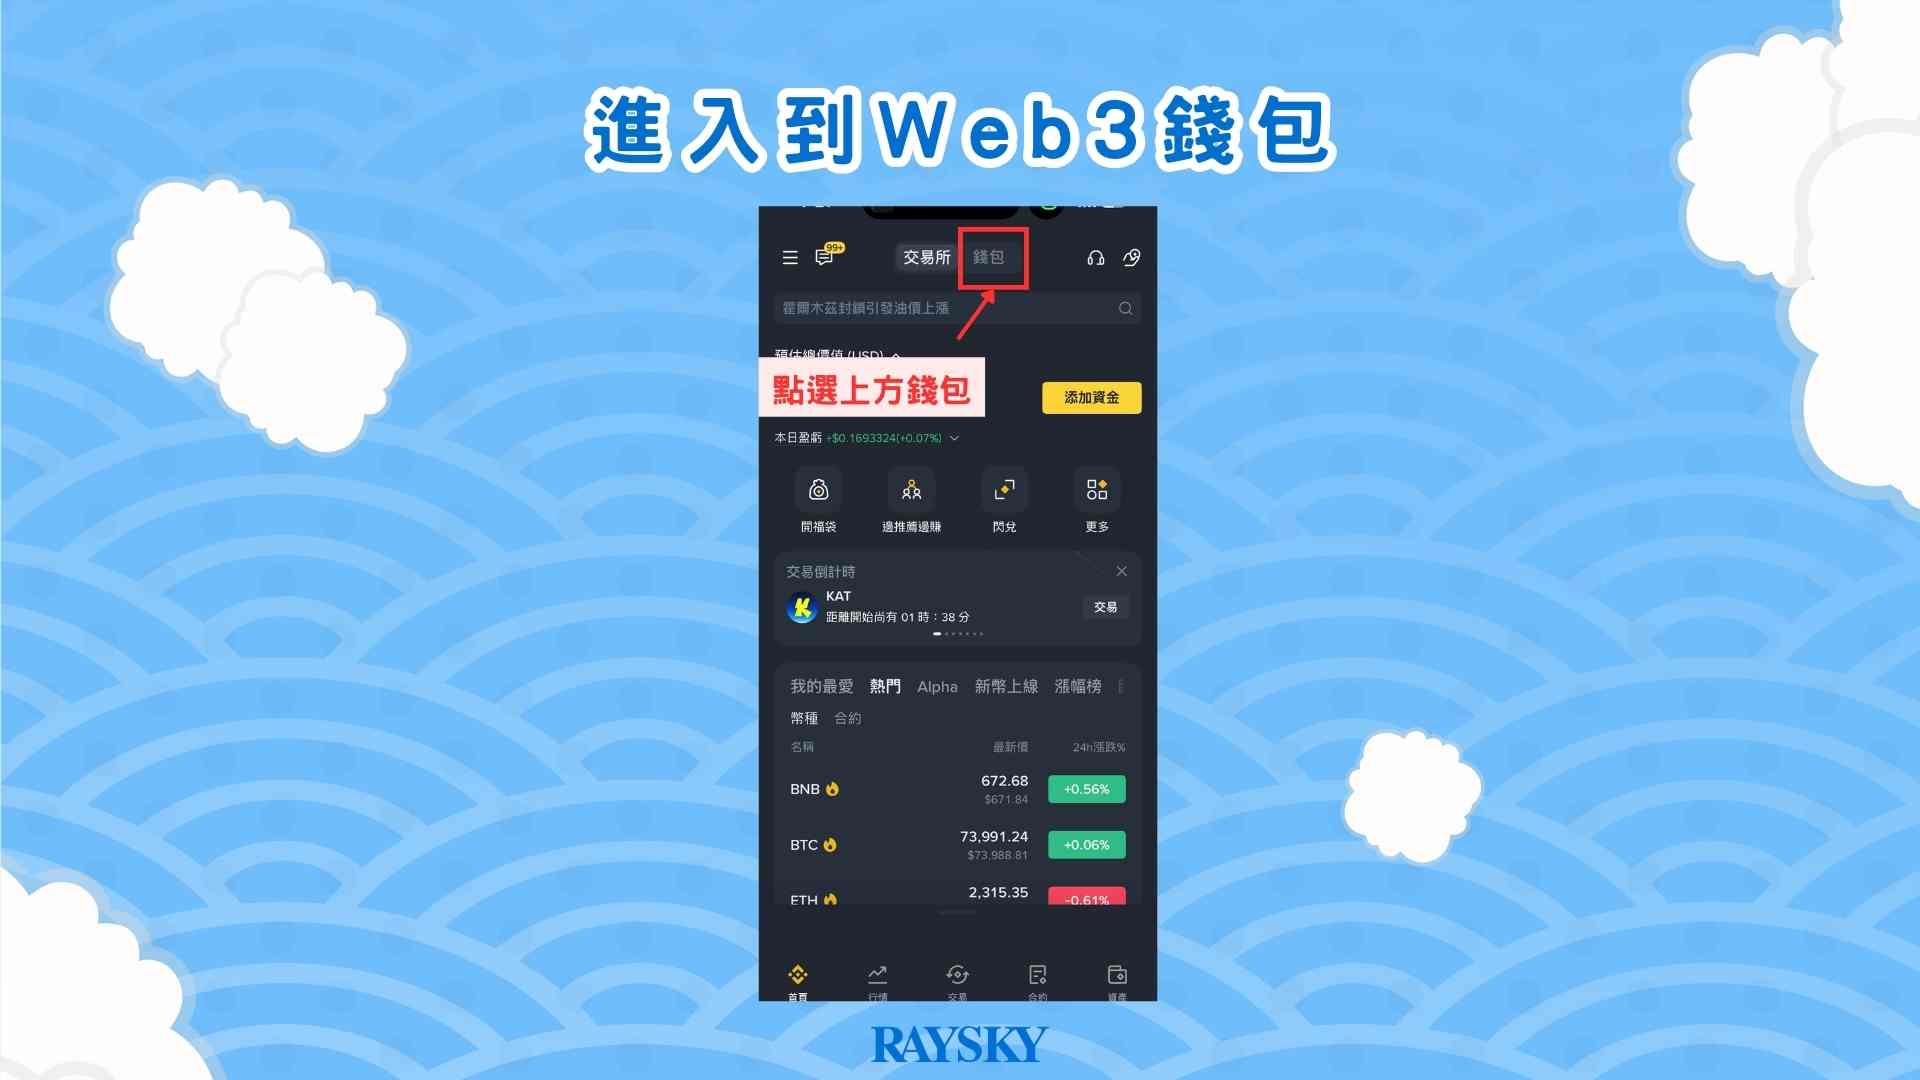
進入到幣安錢包後,必須要入金才能開始更多的操作。

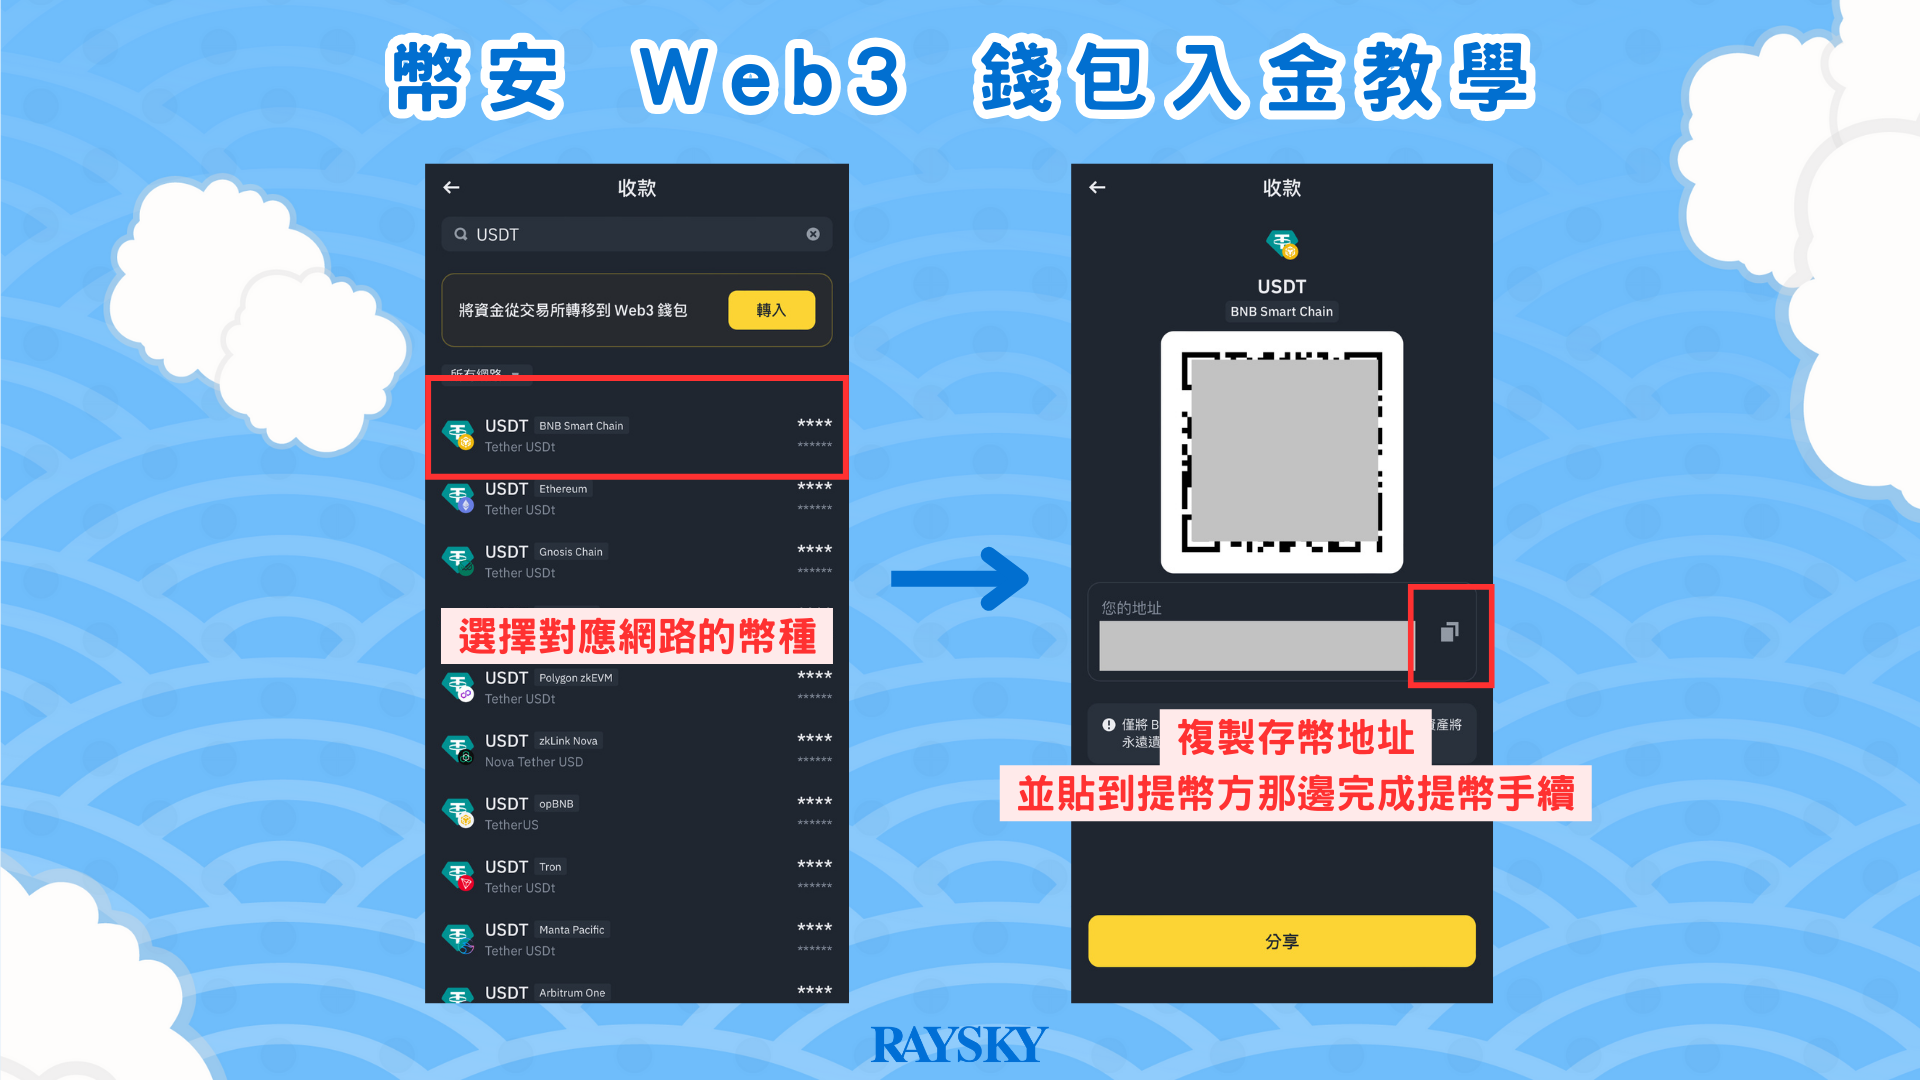
再來就是用 Web3 錢包參與 DeFi 協議與購買代幣。
方法一:直接參與 DeFi 協議
你可以透過幣安的 Web3 錢包,直接參與 DeFi 協議或是理財。
步驟 1:連接 DeFi 協議
在 Web3 錢包首頁點選「理財」,再選擇你想要的功能,例如代幣、借款或協定。
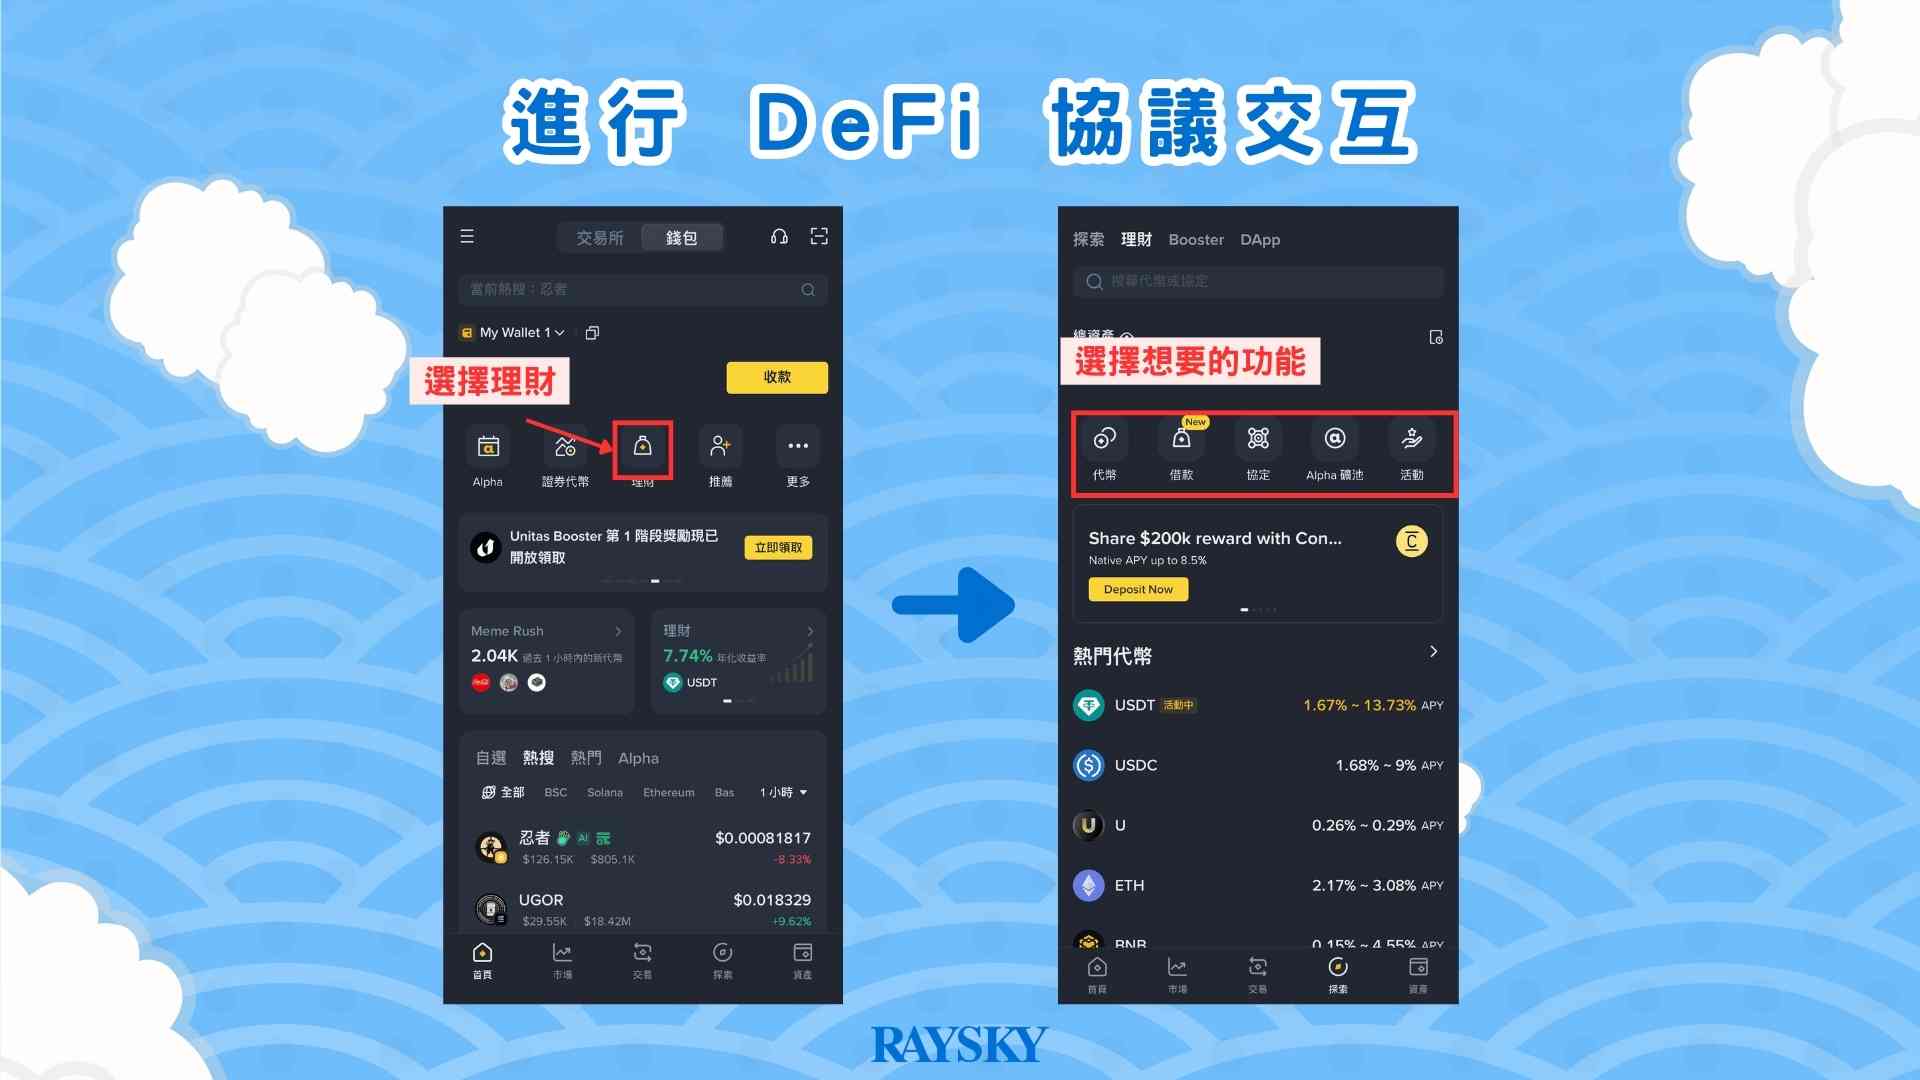
找到你想要的協議後,連接錢包並選擇鏈與資產。
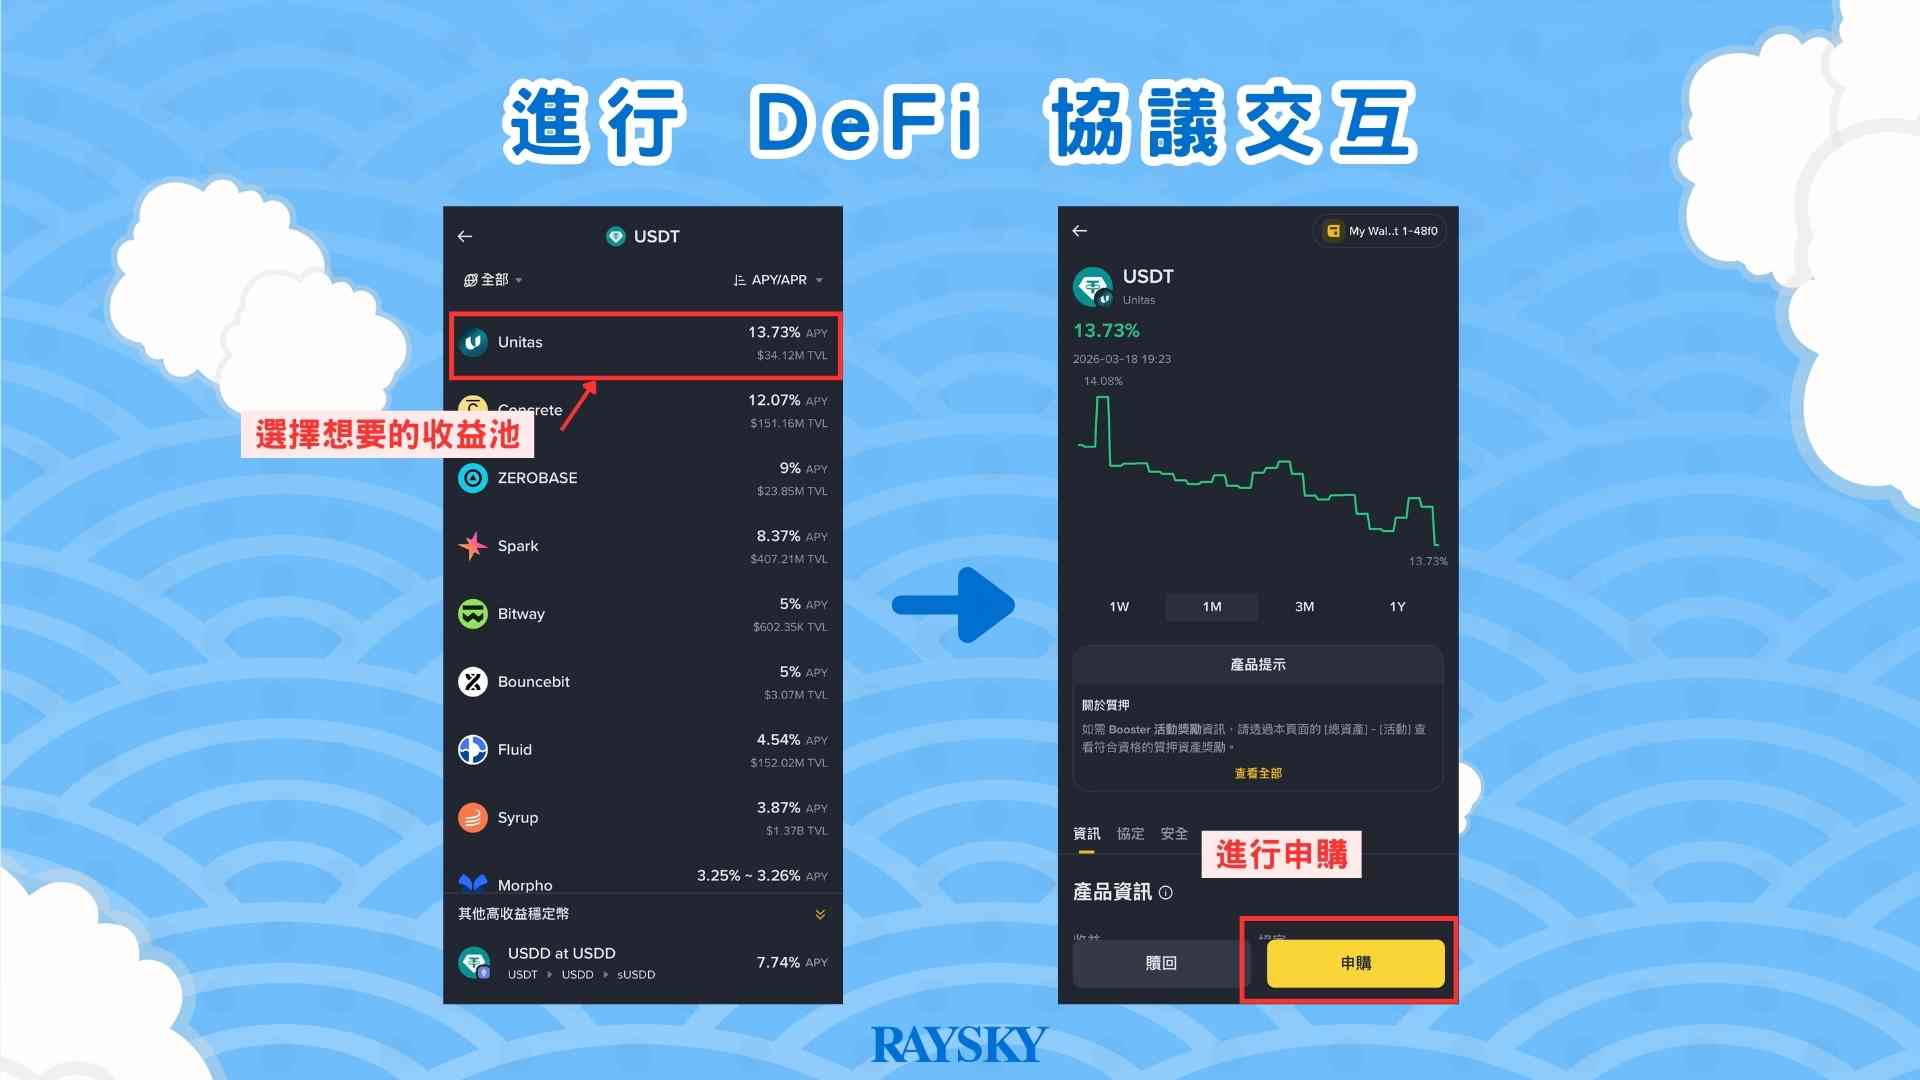
步驟 2:進行申購(操作)
操作基本上就是投入資產,然後獲得協議提供的報酬:
- 存入穩定幣賺利息
- 提供流動性賺手續費
風險提示:操作本身其實不難,但務必要先研究你要投入資金的協議與代幣細節。
方法二:投資 DeFi 代幣
這類似一般的現貨交易,透過交易 DeFi 代幣以及後續的價格波動來獲利。
步驟 1:選擇代幣
根據自己的評估與判斷選擇代幣,或是你也可以從「首頁」的「Alpha」分頁點擊「查看更多」進入 Alpha 專區,參考幣安提供的代幣清單。

步驟 2:點選想交易的代幣
進入 Alpha 專區後,你就可以選擇你想交易的幣種,這邊我以 $ZKJ 為例,點進去後點「交換」。

步驟 3:輸入交易數量,查看報價並確認訂單
進入交易頁面後,輸入你想交易的金額數量,點「交換」查看報價,錢包交易的網路費用(Gas Fee)也會顯示在畫面上。
接下來,頁面上會顯示幣安提供的實時匯率報價,如果你確認這個價格沒問題,直接點擊「確認」就完成了!
由於虛擬貨幣的價格無時無刻都在變,當下的報價是有時限性的,如果沒有在期限內點擊「確認」,系統會自動刷新匯率。


風險提示:投資 DeFi 代幣,適合已經知道自己在買什麼、也能接受較大價格波動的人。
DeFi 有哪些風險?
因為 DeFi 移除了第三方的角色,把更多控制權交還給使用者,代表要自己承擔的責任也愈多。
詐騙與假項目
DeFi 的開發門檻低,加上 AI 技術持續迭代更新,這讓任何人都可以建立網站、發行代幣,甚至包裝出看似完整的操作頁面,這導致假網站、假客服、假空投與冒名項目更為氾濫。
最常見的套路,通常就是用「高收益、低風險」來吸引用戶存入資產,或透過釣魚連結、假空投讓你把錢送出去。
例如 2024 年 2 月,MicroStrategy 的 X 帳號就曾遭入侵,攻擊者利用官方帳號發布假空投連結,誘導使用者連接錢包,最終造成約 44 萬美元資產損失。
智能合約漏洞
DeFi 雖然強調規則公開透明,但只要合約邏輯有缺陷,資產就會有極大風險。
像是 2023 年 Euler Finance 因合約設計漏洞遭攻擊,損失接近 2 億美元。
之後也有過因預言機定價錯誤、價格操縱或權限設計不當而造成數百萬美元損失的事件。
即使是知名或已經運行一段時間的協議,也不能完全排除這類漏洞風險。
清算風險
當你用加密資產作為抵押借出其他代幣時,只要抵押品價格快速下跌、抵押率低於協議設定門檻,系統就可能自動強制清算。
務必要追蹤你代幣的抵押狀況,確保行情下跌時,你能夠有足夠的把握去應對!
無常損失與流動性風險
當你參與流動性挖礦,把資金放進池子裡時,資產也可能因為「無常損失」和「流動性過低」造成虧損。
這也是為什麼高年化報酬,最後不一定真的比較賺。
過去就有研究統計指出,Uniswap v3 上約有一半的流動性提供者最終處於虧損狀態,手續費收入未必能抵消價格變動帶來的損失。
除此之外,有些池子本身也可能流動性不足,導致退出時滑價過高,或因為交易量太低而讓收益不穩定。
2026 年 3 月,就有一筆大額 DeFi 交易因為流動性太淺與滑價過高,讓一名交易者原本價值約 5,000 萬美元的部位,最終只剩下約 3.6 萬美元,虧損超過 99%。
穩定幣脫鉤風險
穩定幣雖然是 DeFi 很重要的工具,但穩定幣並不等於完全無風險,它的穩定性取決於背後機制。
無論是法幣儲備型,還是依賴鏈上抵押與清算機制的抵押型穩定幣,只要市場信心下降,或是支撐穩定性的機制出現問題,價格都有可能偏離錨定值。
最知名的例子之一,就是 TerraUSD(UST) 在 2022 年 5 月脫鉤。
UST 原本是演算法穩定幣,但在大規模贖回與市場恐慌下脫鉤,進一步拖垮整個 Terra 生態(Luna 事件),造成極大損失。
跨鏈與操作失誤風險
使用者自己操作錯誤的損失也不少,最常見的就是選錯鏈或地址,導致資產遺失。
這類風險特別容易被低估,因為很多操作看起來只是多按幾個按鈕,但一旦把資產轉錯地方,就不容易追回來。
監管與平台存續風險
DeFi 並不是完全脫離現實世界運作。
監管政策、平台限制或市場環境變化,都還是會影響協議的運作與資金流動。
有些項目雖然標榜去中心化,但實際上團隊仍握有重要控制權。
這也是為什麼研究項目方的白皮書、持續追蹤等做法相對重要。
投資這類 DeFi 其實相當於投資早期新創團隊,你必須花費一定的心力去確認團隊運營狀況,並投入你可以承擔虧損的金額。
DeFi 常見問題
DeFi 本身不是詐騙,它是一套建立在區塊鏈上的金融系統,讓使用者可以直接透過錢包與協議完成交易、借貸與收益管理。
但由於進入門檻低,市場上充斥著假網站、假代幣、假空投與包裝成高收益機會的騙局。
真正要分清楚的是:DeFi 是技術與金融應用,然而詐騙是包裝出來的,並無實質營運。
理論上,小額資金也能操作 DeFi,因為多數協議沒有最低開戶門檻。
不過,實際要投入多少金額,還是要看鏈上手續費、協議類型與操作目的。
如果只是想熟悉流程,小額資金測試就夠了。
但若是想做流動性挖礦、跨鏈或更進一步的收益策略,本金太小時,手續費和滑價反而可能先吃掉報酬。
短期內不會。
傳統金融有幾十年的監管基礎,操作上更有保障,DeFi 的優勢則在資產自主權和鏈上透明度。
兩者比較像是各自適用不同場景、長期並存,而不是誰取代誰。
新手建議先從 CeFi 開始,因為介面直覺,有些交易所甚至能直接用法幣入金買幣。
等熟悉錢包操作和鏈上流程之後,才開始接觸 DeFi 。
如果你是直接跟鏈上協議互動(例如用 DEX 換幣、操作借貸協議),那就需要自己的錢包,因為 DeFi 的基本邏輯就是由你自己持有資產、自己簽署交易。
但如果只是透過中心化平台接觸 DeFi 相關產品,一開始不需要自己操作錢包。
有機會,但不能只看帳面上的年化數字。
DeFi 的收益來源包括借貸利息、交易手續費和代幣獎勵,這些通常不是固定的,也常伴隨幣價波動、無常損失、清算和合約風險。
與其先問能賺多少,不如先搞清楚收益從哪來、自己扛了什麼風險,並瞭解年化報酬率是如何被計算出來的。
結語
DeFi 的功能涵蓋交易、借貸、流動性挖礦到穩定幣協議,本質上就是在區塊鏈上重建一套金融系統。
好處是自己掌握資產且鏈上資訊公開透明,然而,缺點就是所有操作決策和風險都在自己身上。
對剛接觸 DeFi 的人來說,優先順序不應該是「哪裡收益最高」,而是先理解每種協議在做什麼、如何運作,以及風險來自哪裡。
當你能分清 DEX、借貸、流動性挖礦等功能的差異,也理解 DeFi 跟 CeFi 各自的適用情境,才比較不會被表面的高報酬牽著走。
在網路上,雖然有很多幣圈相關的免費資源,包括文章、Youtube、Instagram 等⋯⋯,可以供你「自主學習」之用。
然而,加入到加密貨幣討論群還是很重要,除了與群友交流,幫助你學習得更快,
詐騙日新月異,區塊鏈消息也不斷更新,唯有跟更多同好一起討論,才能避開地雷。
我們秉持著讓讀者不被詐騙的初衷,從 2020 年開始分享虛擬貨幣知識,幫助許多人避開各種陷阱和風險,並連續上榜 2022 – 2025 的影響力人物:
- 2025 年台灣區塊鏈《年度最有影響力 30 人》
- 2024 年台灣區塊鏈《最有影響力的 30人》
- 2023 年台灣區塊鏈《年度最影響力 39 位人物榜》
- 2022 年台灣區塊鏈影響力人物榜 #KOL、社群主
※ 提醒用戶:交易所手續費返還比例與註冊相關活動等,都依照交易所官方政策為準,無法保證交易所永遠不調整相關活動細節,但會積極幫讀者爭取更好的活動,並調整本篇文章內容,若想得知最新資訊,可以加入 Line 社群詢問。
本文為資訊整理,無任何投資推薦之意,亦無招攬開戶邀約,資訊僅供讀者參考。 加密貨幣投資風險極高,參與前請務必自行研究與注意風險。
本文含推薦連結,你透過連結註冊或購買,雷司紀可能會從中獲得分潤,部分合作方另提供你手續費折扣或優惠。這不會增加你的成本,並且本站的內容與評價不因分潤而改變。
本文由 Jacky 撰稿,雷司紀編輯部審核。