



AAVE 是什麼?它是目前 DeFi 裡規模最大的去中心化借貸協議,你可以把加密貨幣存進去賺利息,也能用手上的幣當抵押品借出其他資產,全部都是透過智能合約執行。
2026 年對 Aave 來說變化頗大,像是 3 月 V4 版本正式上線,把分散在各條公鏈的流動性整合起來。
4 月則是 Aave Will Win(簡稱 AWW)提案通過,協議收入正式流入 DAO 國庫,AAVE 代幣開始有了收入支撐,同時,自家穩定幣 GHO 市值也突破 5 億美元。
但也有壞消息,第三方協議 KelpDAO 遭駭客攻擊,攻擊者用偽造的 rsETH 在 Aave 上借走真實資產,讓 Aave 留下約 2 億美元的壞帳缺口。
好的壞的都在上半年發生,也讓 Aave 成為 2026 年 DeFi 領域最值得重新認識的協議。
這篇文章會從運作原理講起,帶你搞懂存款、借款、清算跟閃電貸,再到 V4 改動、GHO 穩定幣、代幣經濟,最後教你怎麼在 Aave 上找到適合自己的策略。
AAVE 是什麼?
Aave 最早叫 ETHLend,2017 年由芬蘭開發者 Stani Kulechov 創立,當時做的是點對點的借貸撮合,還不太知名。
2020 年改名為 Aave 並轉型成資金池後,Aave 才真正打開知名度,之後陸續推出 V2(2020 年底)和 V3(2022 年),到現在已經從單純的借貸協議擴展成涵蓋穩定幣、App、機構 RWA 服務的 DeFi 金融平台。
以下是 Aave 的基本資料:
| 項目 | 資訊 |
| 協議名稱 | Aave Protocol |
| 代幣 | AAVE |
| 定位 | 去中心化金融協議(借貸、穩定幣 GHO、機構 RWA 服務) |
| 名字由來 | 芬蘭語「幽靈」,象徵透明、開放且無形運作的基礎設施 |
| 創辦人 | Stani Kulechov |
| 支援網路 | Ethereum、Arbitrum、Optimism、Polygon、Avalanche、Base 等多條主流公鏈 |
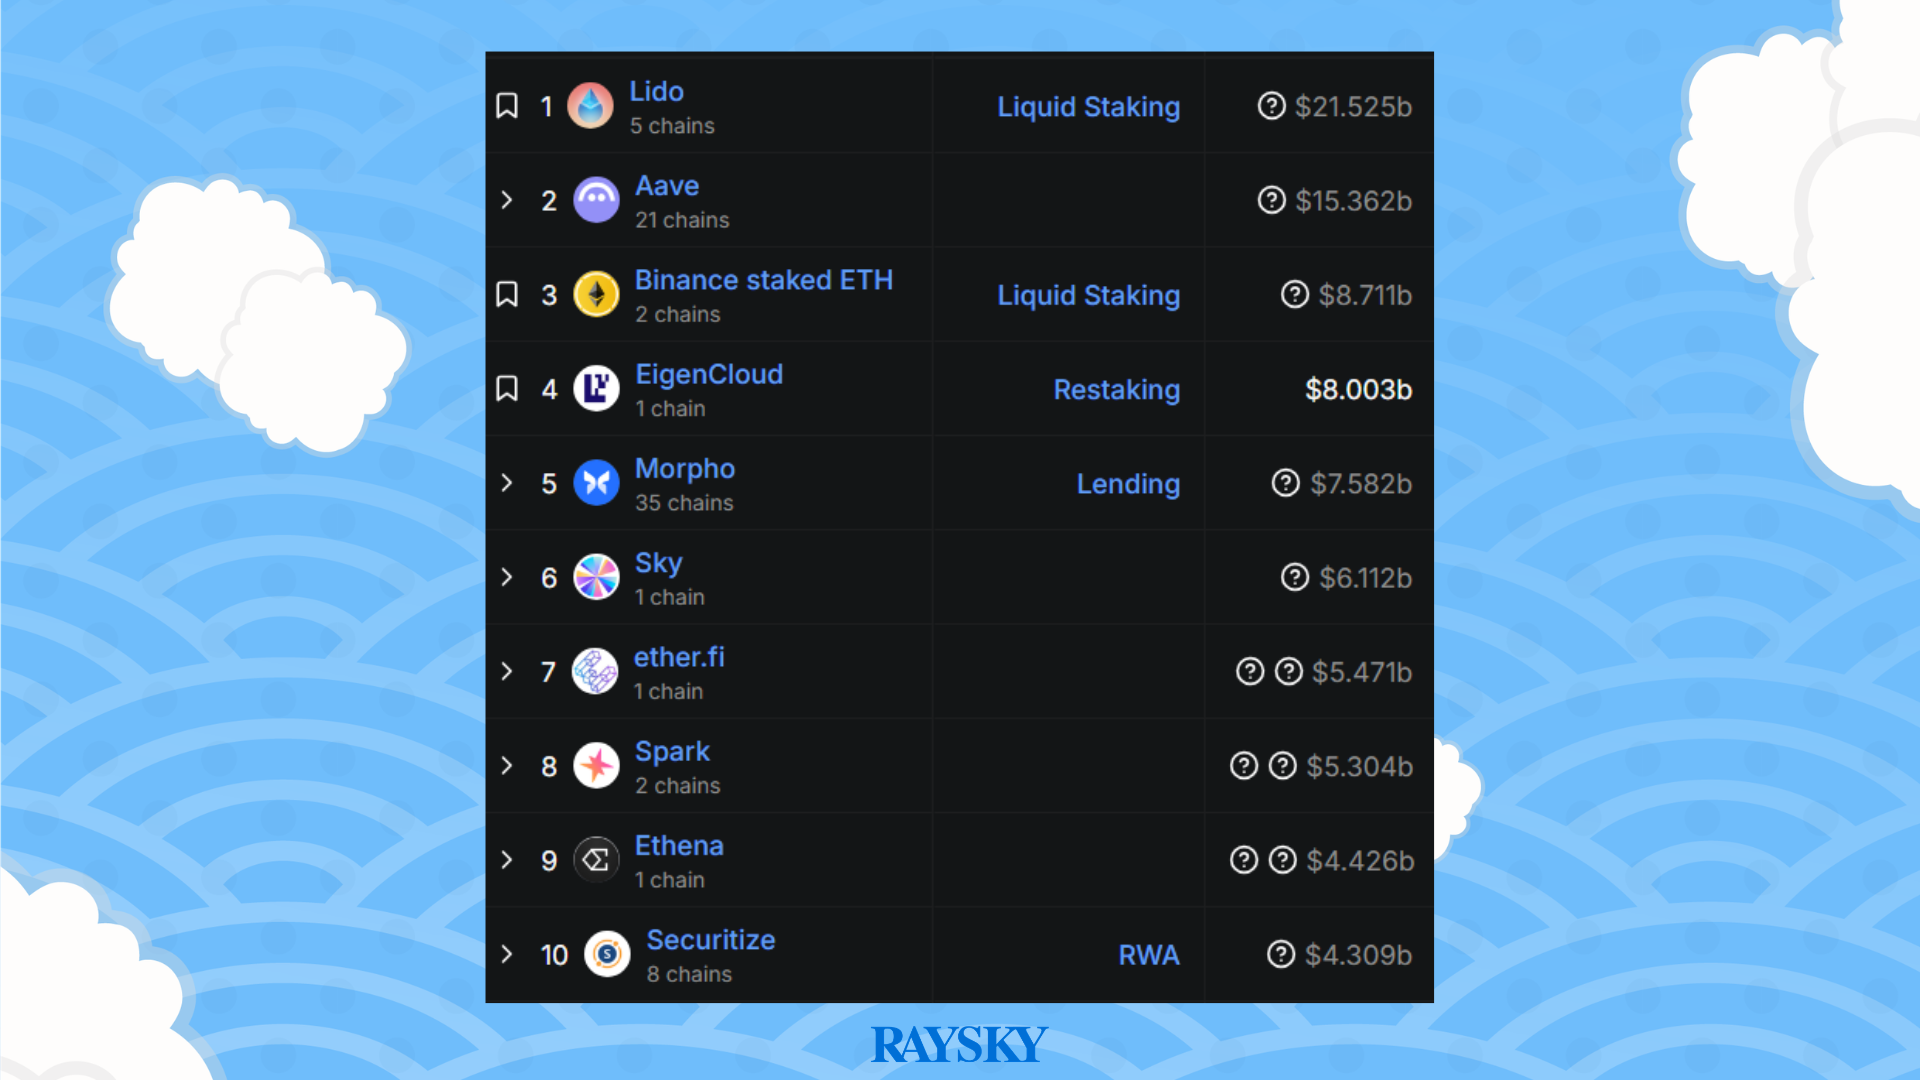
| 市場地位 | DeFiLlama TVL 排名前三 |
| 代幣價格 | 約 $87.6 美元 |
| 市值 | 約 13 億美元 |
| CMC 排名 | #51 |
| 流通量 / 總量 | 約 1,540 萬 / 1,600 萬枚 |
| 歷史最高價(ATH) | $664.01(2021/5/18) |
| 合約地址(ERC-20) | 0x7Fc66500c84A76Ad7e9c93437bFc5Ac33E2DDaE9 |
| 官網 | aave.com |
以上表格之數據查詢日期:2026/05/20(來源包含幣安、DeFiLlama 與 CoinMarketCap)
Aave 的運作原理
Aave 的借貸過程都透過智能合約執行,不需要 KYC、AML 認證,只要你有 Web3 錢包就可以使用。
存款(Supply)
把資產提供給 Aave 的流動性池,讓其他借款人可以從池子中借出資金,存款人則賺取對應利息。
當你存入代幣後,系統會發給你等量的 aToken 作為憑證,例如存入 USDC 會收到 aUSDC。
只要池子裡有人借錢,aToken 的可贖回價值就會隨時間增加,之後提款時,再用 aToken 贖回原本本金與累積利息。
借款(Borrow)
在借款之前需要先存款,因為 Aave 採用超額抵押的方式代替現實中的信用評分。
此外,在借款之前必須先知道以下兩個專有名詞:
- LTV(Loan-to-Value,借貸成數): 決定你的抵押品最多能借出多少比例的資產。不同幣種的 LTV 不同,像 ETH 這種主流幣 LTV 大約 80%,代表存入價值 2,000 美元的 ETH,最多可以借出約 1,600 美元。流動性差或波動大的小幣,LTV 會更低甚至不能當抵押品。
- 健康因子(Health Factor): 借款後,系統會根據你的抵押品價值和借款金額算出一個數值。大於 1 代表倉位安全,等於或低於 1 就會被清算。你借得越保守,健康因子就越高,被清算的機率也越低。
Aave 的利率怎麼決定?
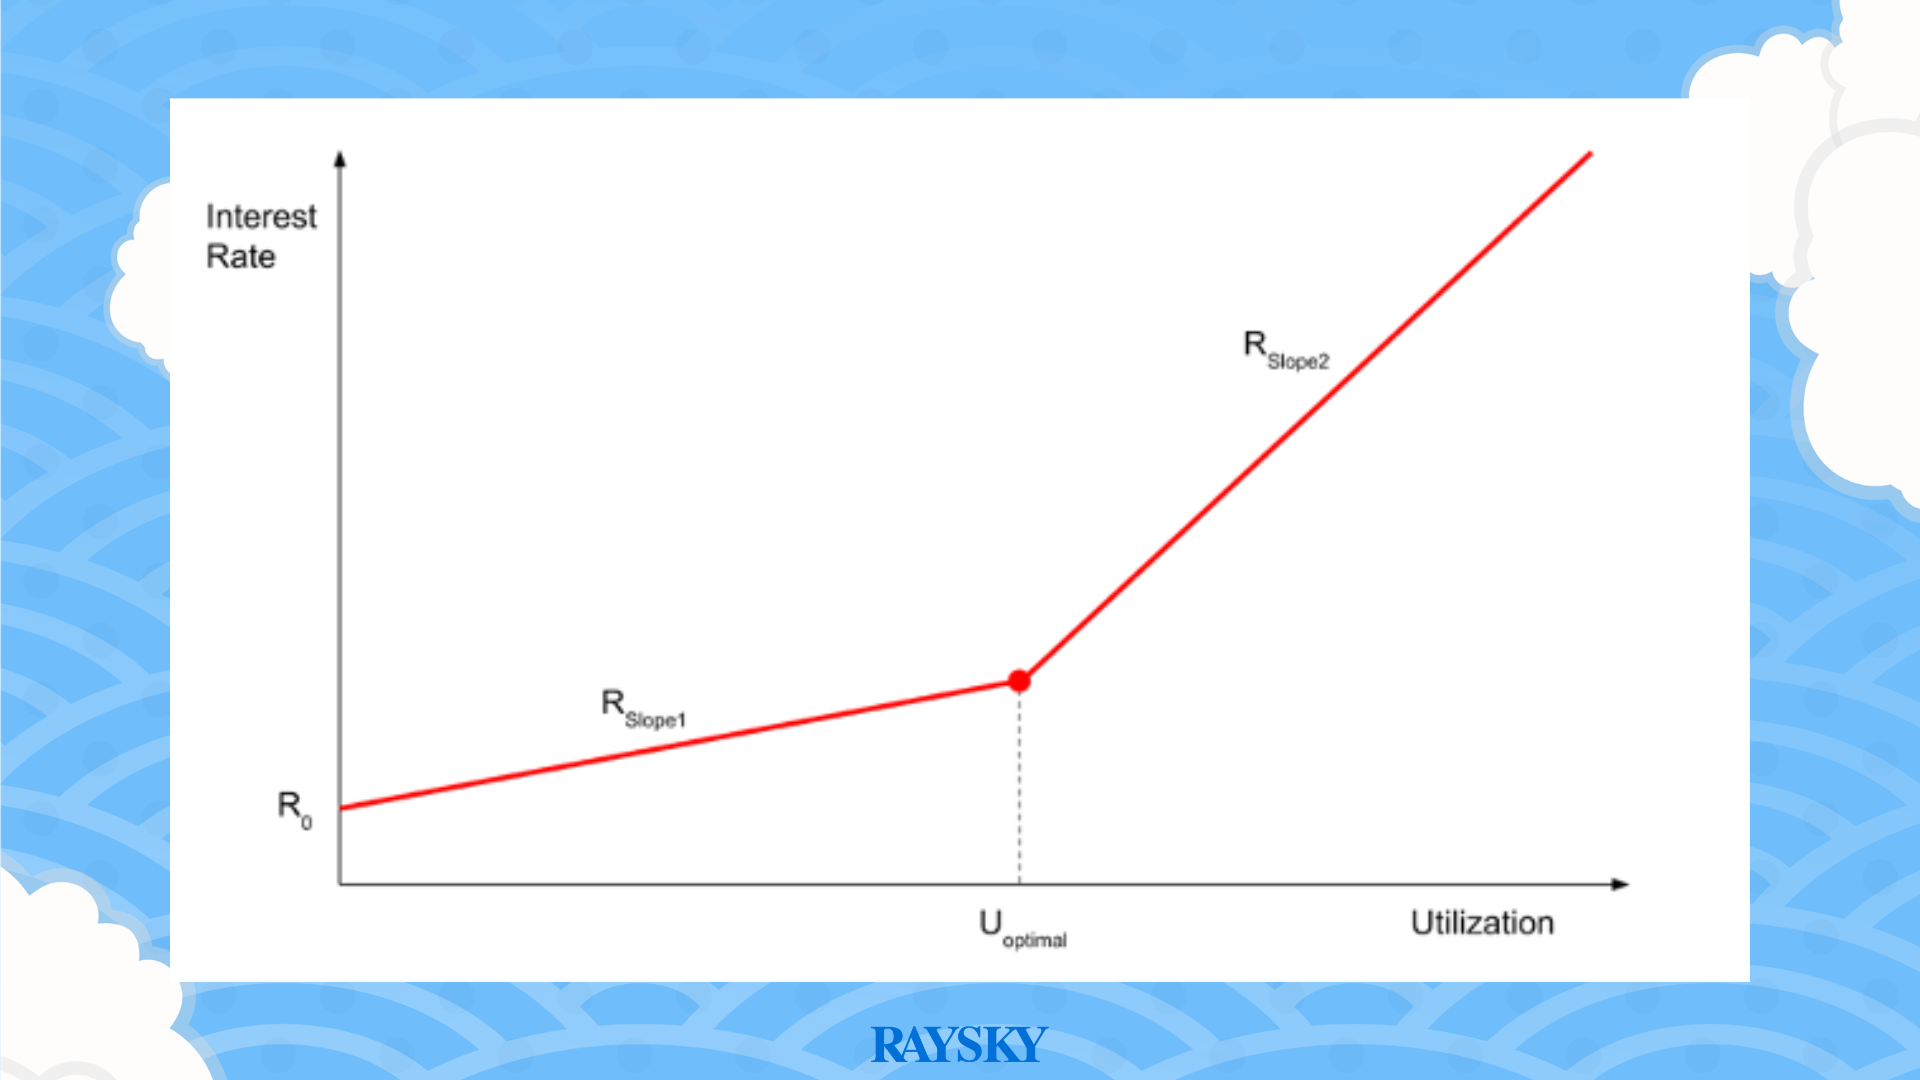
借款與存款的利率,會隨資金池被借走的比例(利用率)浮動。
當大家都想借某個幣(比如牛市大家都借 USDC 去買幣),池子剩餘資金變少,借款利率就會上升,藉此減少借款需求或吸引更多人來存款。
在 Aave V3 中,利率曲線的斜率、轉折點等參數可以透過治理投票來調整,藉此平衡不同市場的風險和收益。
清算
當抵押品價值下跌,導致健康因子低於 1 時,倉位就會進入可被清算的狀態。
直接舉例說明:
WBTC 在 Aave 上的最大 LTV 是 73%,你存入價值 2,000 美元的 WBTC,理論上最多可以借出約 1,460 美元。
但你只借了 1,000 USDC,這時候初始健康因子大約是 1.56,算是比較保守的槓桿。
如果之後 WBTC 價格大幅下跌,健康因子跌破 1,清算人會介入償還你的一部分債務,例如還掉 500 USDC,然後從你的抵押品中拿走對應價值的 WBTC,外加約 5% 的清算獎勵。
也就是說,你不是額外支付一筆罰金,而是抵押品被折價拿走。
清算後你的倉位會縮水,但債務也會同步減少。
閃電貸是什麼?
閃電貸是 Aave 首創的功能,跟傳統借貸完全不同,不需要抵押品就能借出資金。
閃電貸的特點有兩個:
- 零抵押品: 你可以借走資金池裡的任何金額,不需要提供抵押品,唯一的規定是「借款、資金運用與還款,這一切都必須在同一筆交易(同一個區塊)內完成」。
- 失敗自動回滾: 區塊鏈上每筆交易只有成功或失敗兩個結果。如果你在操作過程中虧損了,最後還不出錢,這整筆交易就會直接被判定為失敗,所有操作全部撤銷。對借款人來說不會有違約金或破產問題,但會損失這筆交易的 Gas Fee。
閃電貸能做什麼事情:
- 跨平台無本套利: 你發現 A 交易所的 ETH 賣 2,500 美元,B 交易所賣 2,480 美元,你可以透過閃電貸借錢低買高賣,過程只需要支付利息跟手續費,直接賺到價差。
- 快速清算: 清算人需要大量資金才能替別人償還債務。透過閃電貸,清算機器人可以借出巨資執行清算,賺取清算獎勵後再還款,不用自己準備本金。
- 更換抵押品: 假設你抵押了 ETH 借出 USDC,但你預期 ETH 即將暴跌。你可以透過閃電貸借出一筆錢先還清 USDC 債務,把 ETH 贖回並換成 WBTC,然後再次抵押 WBTC 借出 USDC 來還閃電貸。
【知識補充】駭客怎麼用閃電貸攻擊:閃電貸對 Aave 協議本身是安全的,但對 DeFi 生態是很大的隱患。
過去駭客發現某個小協議的預言機有漏洞,可能需要自己準備幾千萬美金的本金去操縱價格,後來有閃電貸,幾乎不用成本就能完成攻擊。
Umbrella 是什麼?
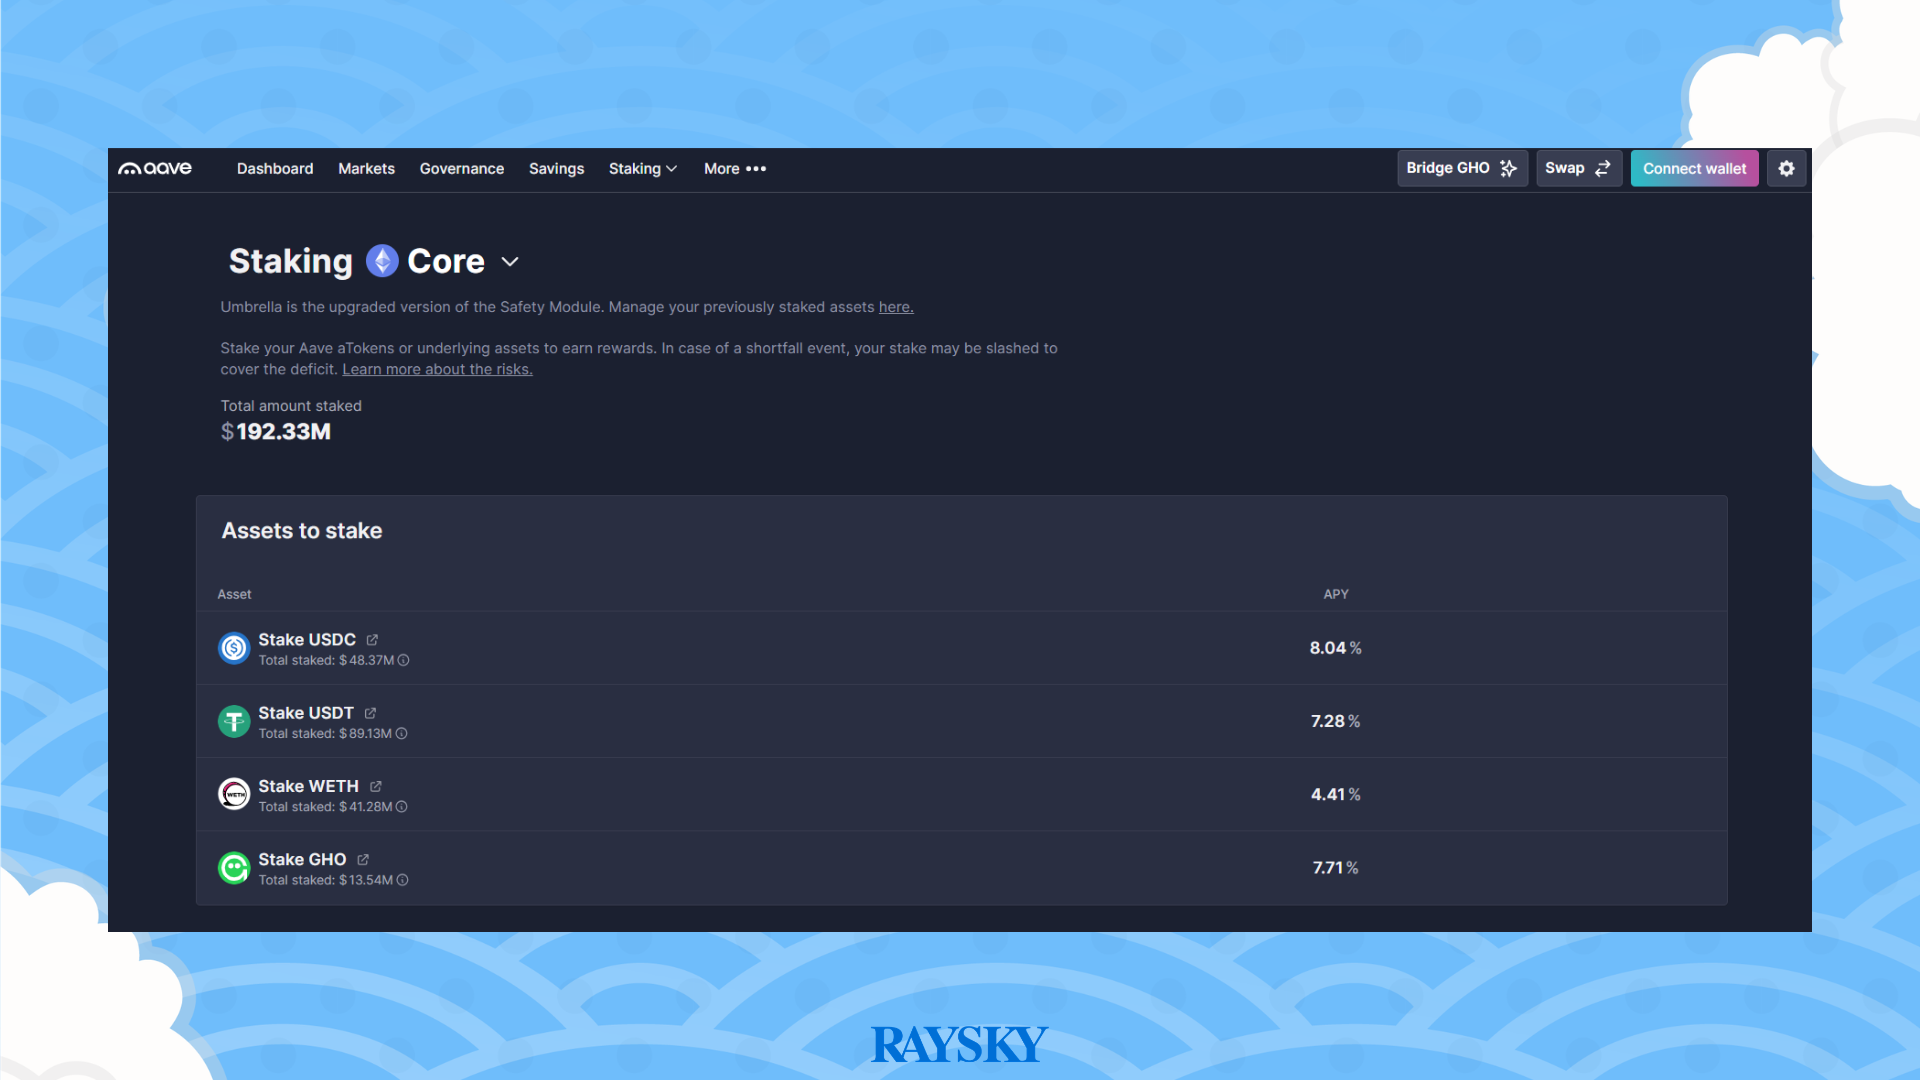
Umbrella 是 Aave 在 2026 年推出的新一代風險保護機制,取代原本的 Safety Module。
用戶可以把 aToken 或 GHO 質押進 Umbrella,這筆資金會在協議發生極端壞帳時(像 2026 年的 rsETH 事件)充當保險基金,用來填補缺口。
作為承擔風險的回報,質押者可以賺取協議分配的獎勵。
但這不是無風險收益,當壞帳真的發生時,你質押的資產可能會被拿去填補協議損失。
2026 年 Aave 有哪些重大更新?
V4 上線:統一流動性層
過去在 V3 時代,Aave 在以太坊、Arbitrum、Polygon 等公鏈上的資金池各自獨立,流動性破碎一直是問題(例如以太坊池子錢很多,但 Arbitrum 池子可能借不到錢)。
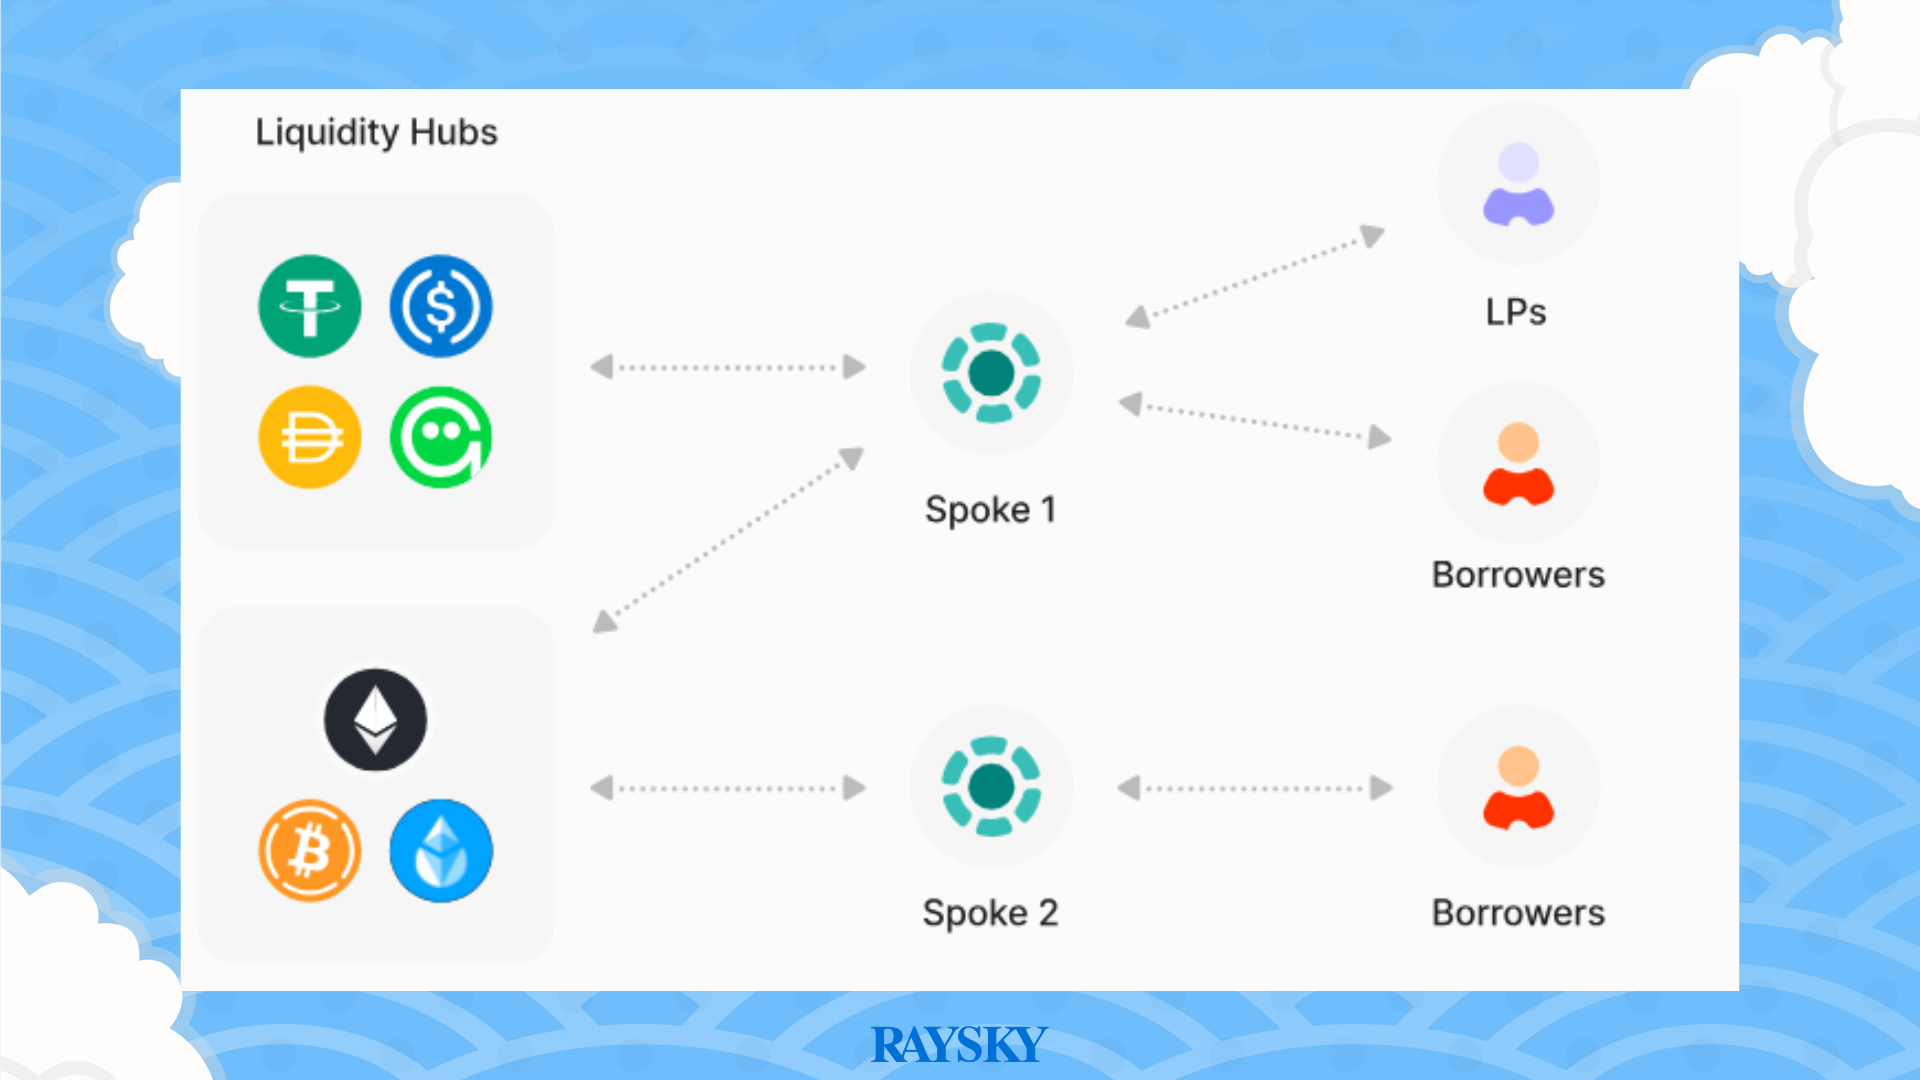
2026 年 3 月 30 日,V4 在以太坊主網正式上線,核心改動是 Hub and Spoke(樞紐與分支)架構:
- Liquidity Hub(流動性樞紐):所有資產集中存放在中央流動性池,上線時有三個 Hub,分別是 Core、Prime、Plus,對應不同風險等級的市場。
- Spoke(分支市場):每個 Spoke 是一個獨立的借貸市場,可以設定自己的抵押品規則和風險參數。上線時已經有 Lido、EtherFi、Ethena 等合作方的專屬 Spoke。
- 跨鏈更方便: 用戶可以在以太坊主網存入 ETH,然後在手續費較低的 Base 鏈上借出 USDC,不用自己搬運資金。
這個架構也讓 V4 可以支援更多資產類型,像是固定利率借貸和 RWA(真實世界資產)抵押品,這都是 V3 做不到的功能。
V4 的清算機制改了什麼?
V4 對清算流程做了三個改動:
- 目標健康因子: V3 清算時比例是固定的,V4 只清算到讓健康因子回到安全水位就停,不會過度清算。
- 浮動獎金: 清算獎金會隨健康因子變動,當倉位越危險,獎金越高,這樣就會有清算人搶著處理高風險倉位。
- 強制清算微型倉位: V3 時代很多低於 1,000 美金的小倉位,因為清算獎勵不夠付 Gas,沒有人願意清算,小壞帳就一直留在協議裡。V4 規定清算人必須完全清算低於 1,000 美金的倉位,解決了這個一直以來的問題。
如何使用 Aave?DeFi 借貸實操教學
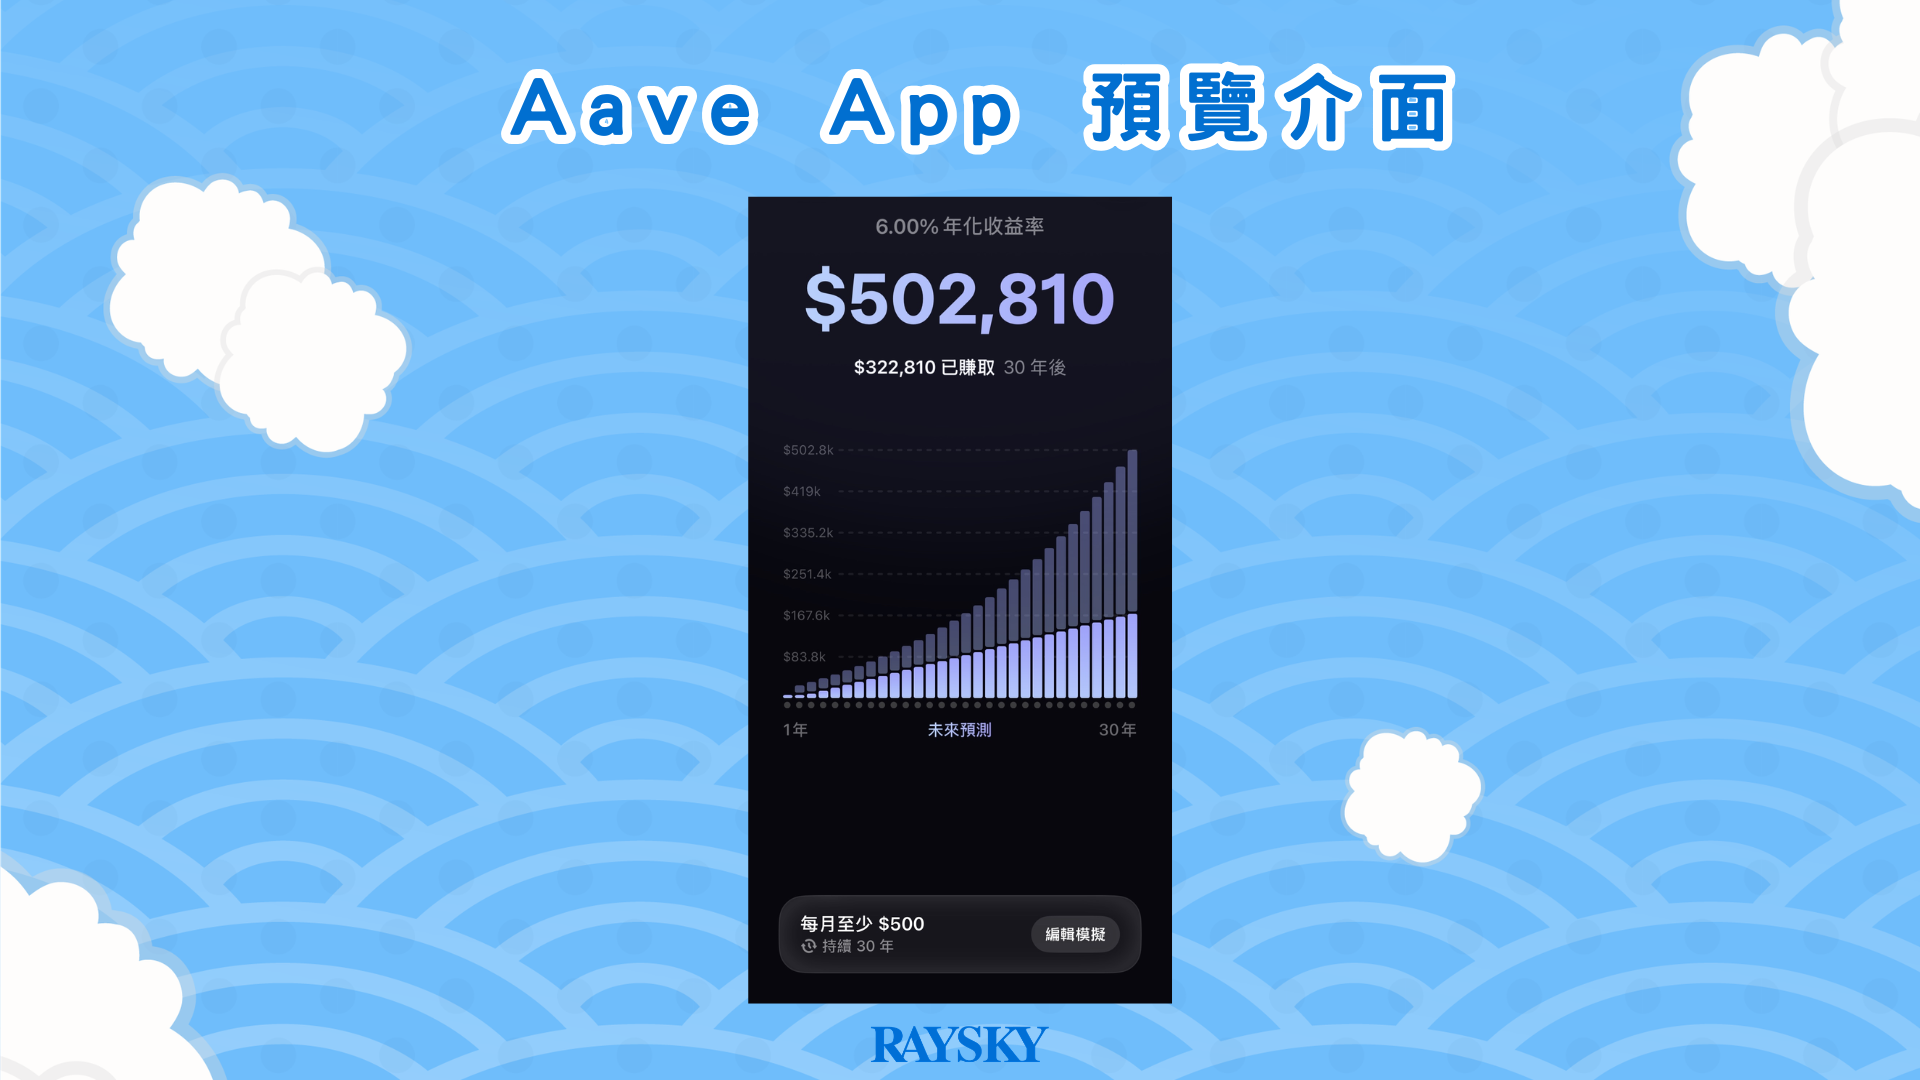
新手推薦使用 Aave App
Aave 在 2026 年推出了消費端產品「Aave: Save and Earn」,已經在 App Store 上架,可以直接下載使用。
這個 App 把 DeFi 借貸包裝成類似銀行存款的體驗,降低了操作門檻:
- 多種穩定幣存提: 支援 USDC、USDT、GHO 等穩定幣存款和提領,也可以從銀行帳戶或信用卡入金。
- 浮動利率: 利率由市場供需決定,官方標示最高可達 9% APY,實際利率會隨時變動。
- 帳戶保障最高 100 萬美元: 這是由保險機制支撐的保障(insurance-backed protection),不是政府的存款保險。底層靠的是 Aave 的超額抵押結構,保障範圍有條件限制,跟傳統銀行的 FDIC 保險性質不同。
- 無手續費、無最低存款門檻、無鎖倉期。
Web3 錢包連線(進階用法)
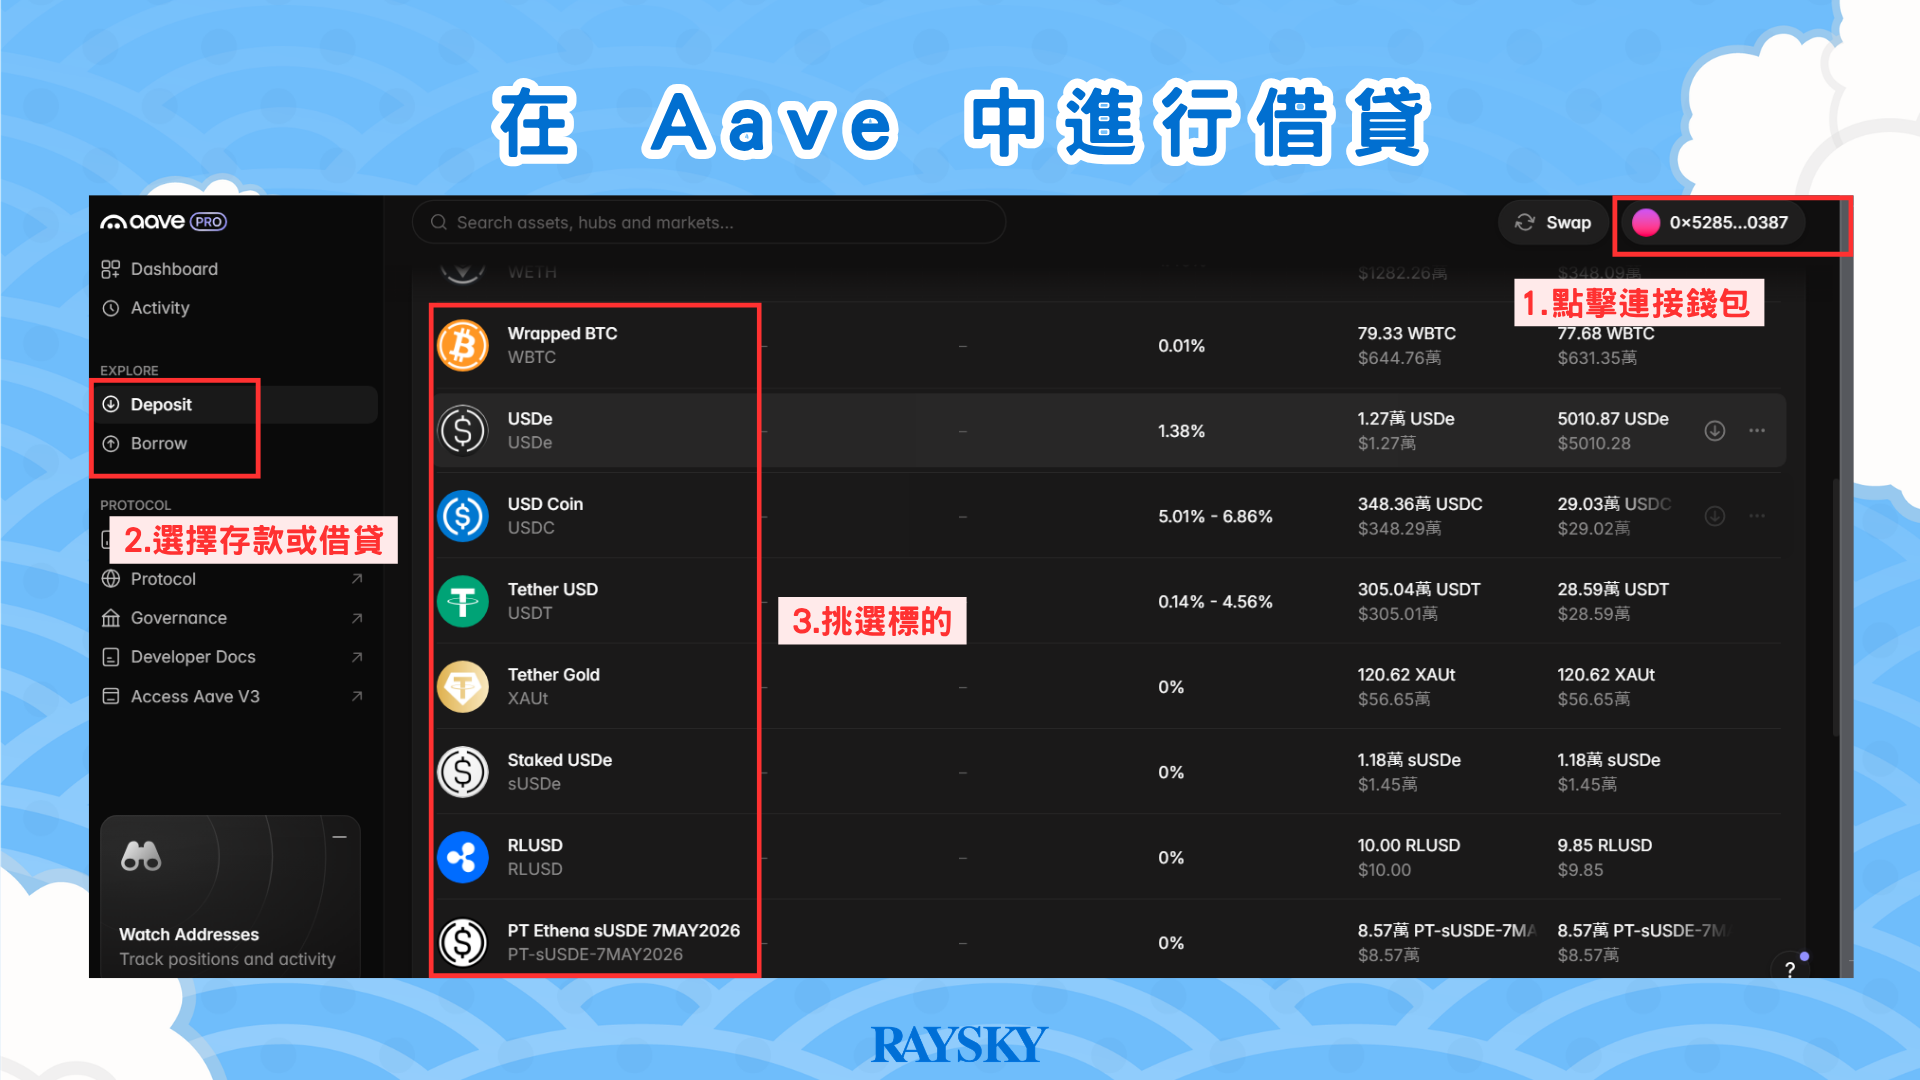
如果你已經有 DeFi 操作經驗,可以直接用錢包連上 Aave 網頁版,使用更完整的功能(包括借款、閃電貸、跨鏈操作等):
- 準備 Web3 錢包,並在裡面存入代幣作為 Gas 手續費。
- 進入 Aave 網頁後,在右上角選擇連接的錢包並授權。
- 挑選資產後點選存入或借款,在錢包跳出的視窗中完成交易簽署即可。
GHO 穩定幣是什麼?
GHO 是由 Aave 協議原生發行的去中心化穩定幣,跟 USDC、USDT 不同,它不是由特定公司在銀行儲備美元來發行,而是把用戶的抵押品當作儲備,透過借貸機制鑄造出來。
GHO 怎麼鑄造?
在 Aave 上存入抵押品後,用戶可以選擇鑄造 GHO 而不是借出其他代幣。
跟一般借貸一樣要超額抵押,確保每一枚 GHO 背後都有超過其價值的資產在支撐。
GHO 跟其他借貸有一個關鍵差異:
一般借款是從存款人的資金池借出來的,利息要付給存款人。
但 GHO 是直接鑄造出來的,沒有對應的存款人,所以鑄造 GHO 的利息會 100% 進入 Aave DAO 國庫。
所有的抵押和鑄造紀錄都在鏈上公開透明,不存在單一機構挪用或凍結資產的問題。
GHO 的市場數據
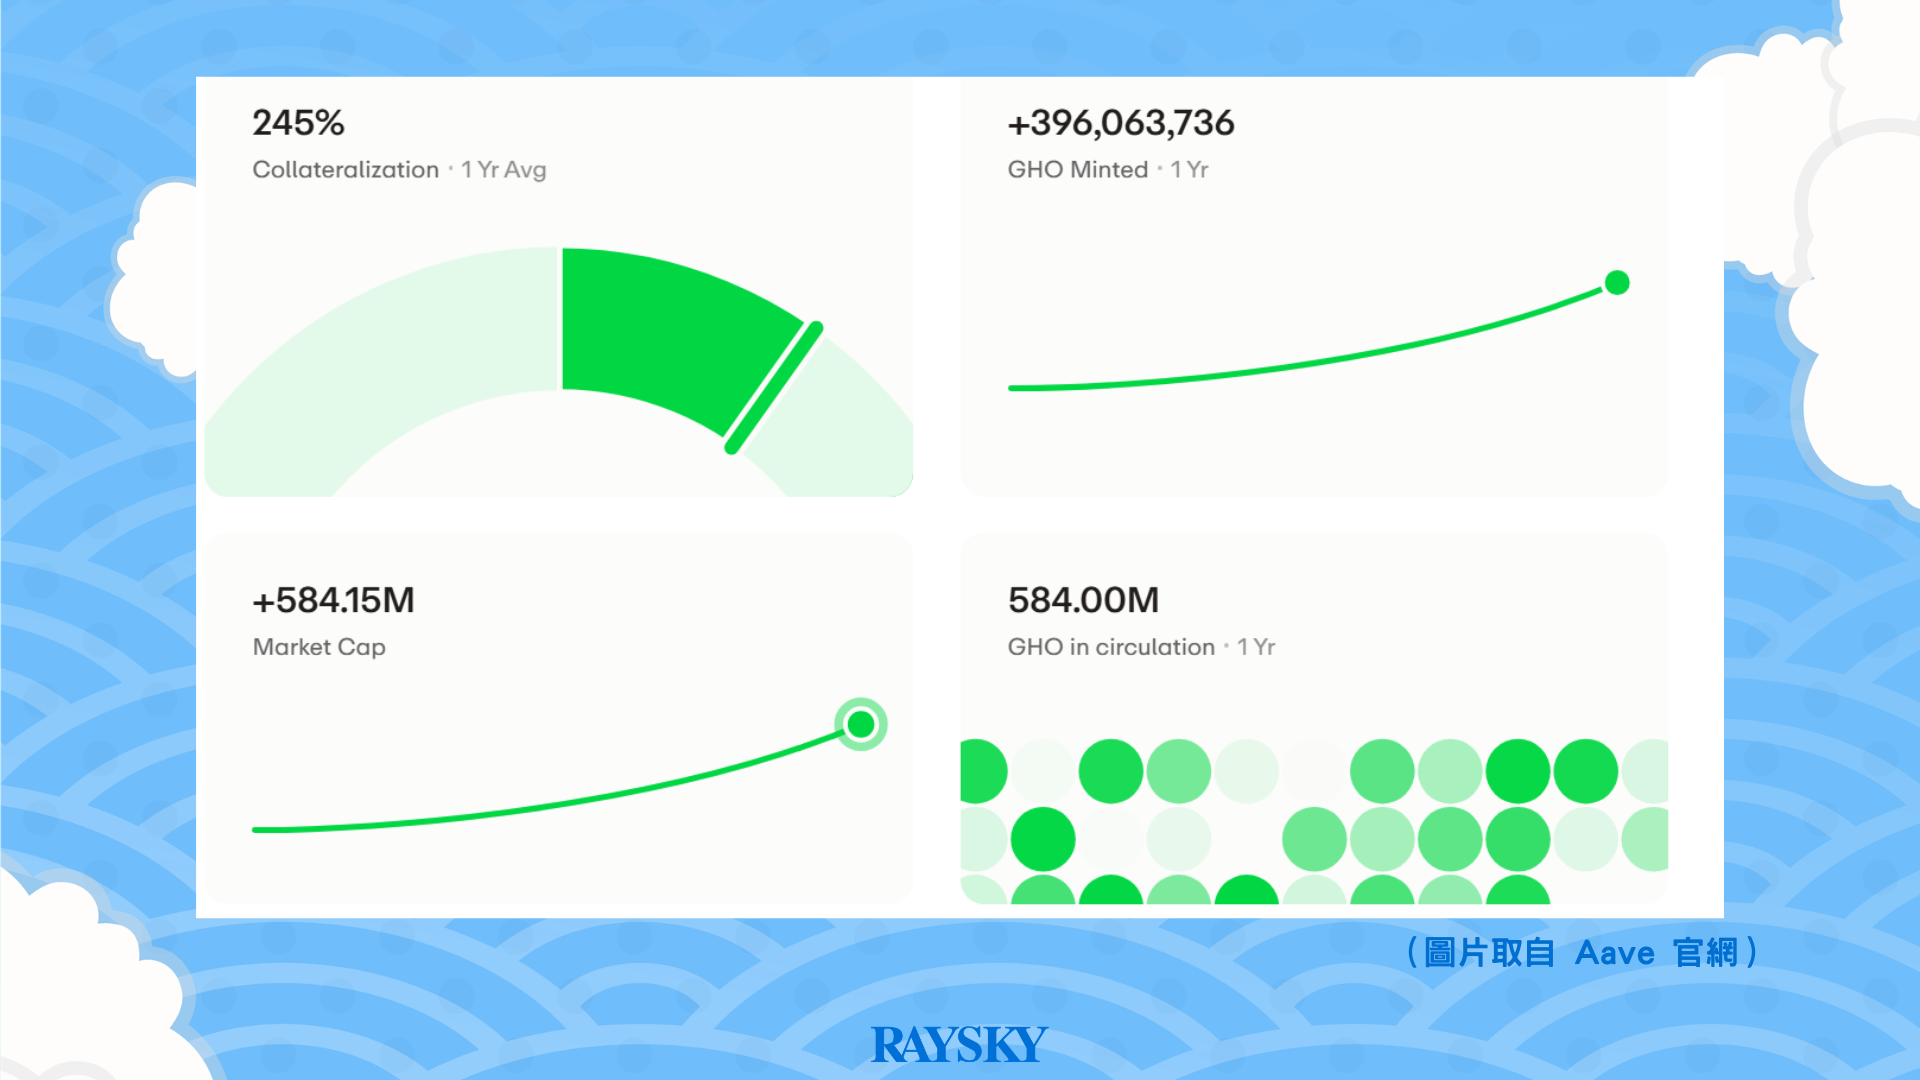
截至 2026 年 5 月,GHO 的關鍵數據如下:
- 市值: 約 5.84 億美金,持續增長中
- 超額抵押率: 每枚 GHO 背後約有 2.45 美元的資產支撐(截至 2026/5/20)
- 鑄造增長: 過去一年鑄造了近 4 億枚 GHO,反映用戶對鏈上槓桿的需求穩定上升
sGHO:持有 GHO 賺收益
sGHO 是 Aave 為 GHO 設計的收益機制,採用 ERC-4626 標準的儲蓄金庫。把 GHO 存入 sGHO 後,收益會自動累積在金庫的份額價值裡,不需要手動領取。
- 目前利率: 固定 4.25% APR(2026/5/19 更新,設定為高於 Sky Savings Rate 50 個基點)
- 收益來源: 來自 Aave 協議收入與 Merit 獎勵計畫
- 多鏈部署: sGHO 已部署在 Ethereum、Arbitrum、Base、Avalanche,用戶可以選擇 Gas 較低的鏈操作
AAVE 幣的用途與代幣經濟
AAVE 是 Aave 協議的治理代幣。
持有 AAVE 的人可以投票決定協議參數、有機會分到協議收入,但在系統壞帳時也可能跟著承擔損失。
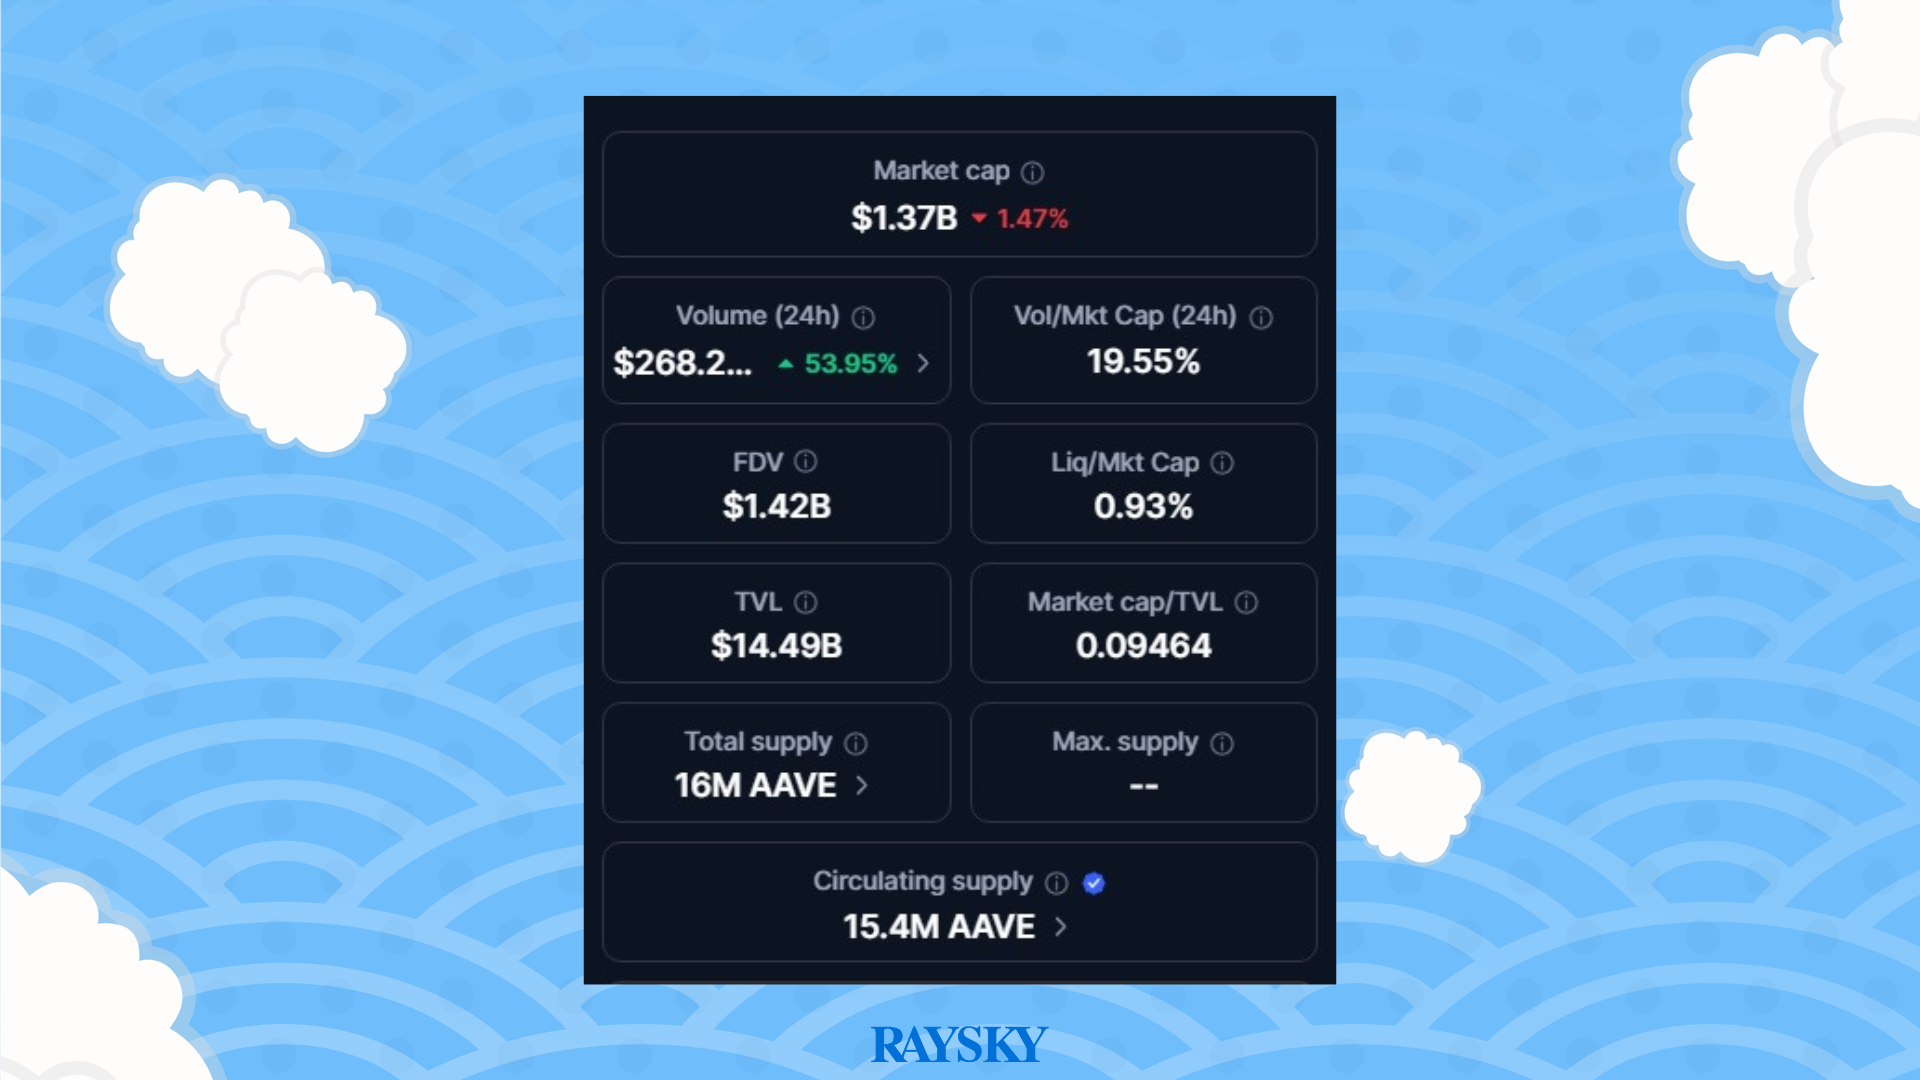
AAVE 總供應量上限 1,600 萬枚,到 2026 年 5 月幾乎全部流通。
也就是說,AAVE 已經不會增發新代幣,價格主要由協議基本面決定,包含協議收入、DAO 國庫怎麼用、治理權實際能影響什麼、質押機制怎麼設計。
AAVE 能做什麼?
治理投票: 持有者可以參與協議升級、新資產上架、風險參數調整、國庫資金配置等重大決策,等於用代幣投票決定 Aave 協議未來怎麼發展。
質押承擔風險: AAVE 可以質押進安全模組(Umbrella),協助承擔協議風險並換取獎勵。但這不是無風險利息,若協議發生嚴重壞帳時,質押資產可能被用來填補缺口。
與 GHO 生態結合: 在 Aavenomics 的設計中,AAVE 質押者可以透過 Anti-GHO 機制取得不可轉讓的獎勵,用來抵減 GHO 借款利息或轉成 StkGHO。這讓 AAVE 的用途從治理延伸到 GHO 生態的收益分配。
AAVE 有回購或銷毀嗎?
Aave 有回購機制,但回購後會分配或是補進國庫,不是固定銷毀。
Aavenomics 提案中規劃由 DAO 用協議超額收入在二級市場買回 AAVE,初期為每週 100 萬美元、持續 6 個月,買回的 AAVE 會送回生態儲備或用於後續獎勵與分配。
至於銷毀,AAVE 目前沒有固定銷毀模型。
關閉 LEND 遷移合約後剩餘的 AAVE 可以由 DAO 決定用途,但銷毀不是目前預設的價值捕獲方式。
AAVE 價格走勢如何?
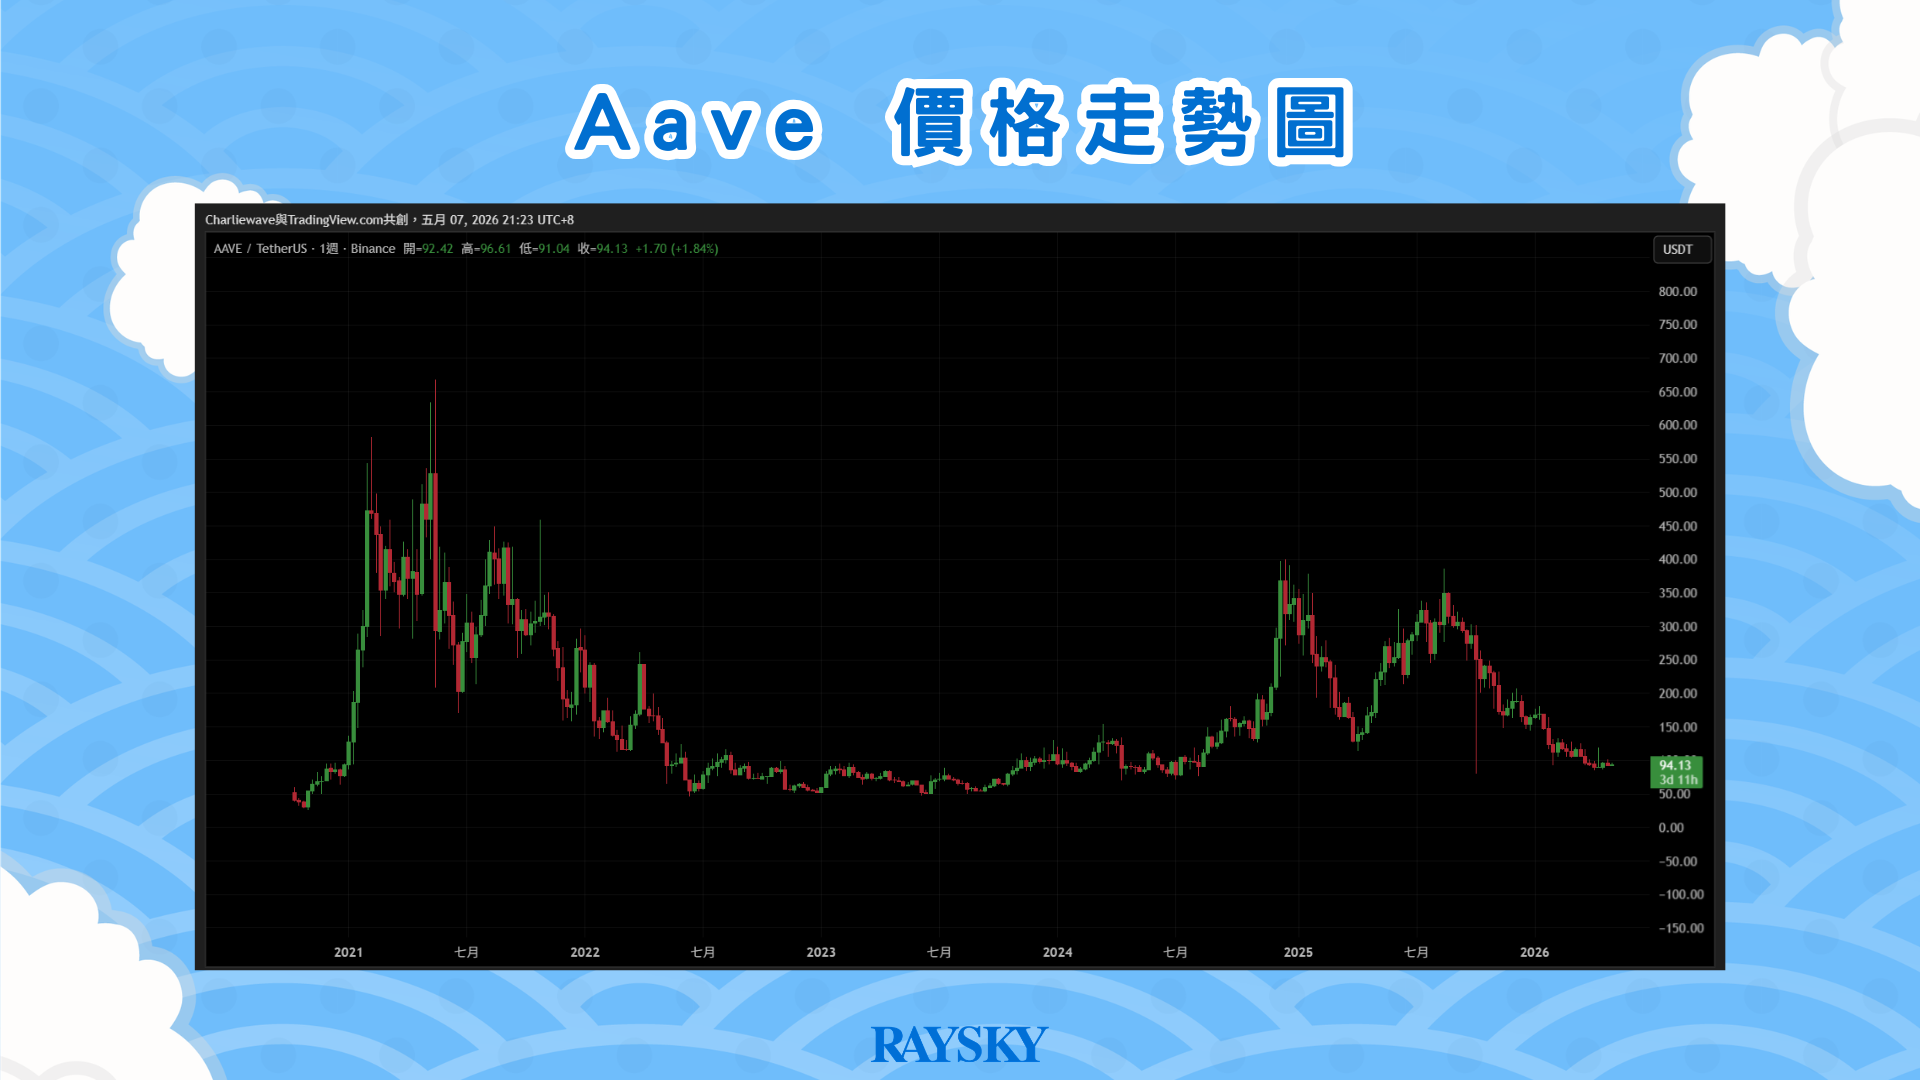
截至 2026 年 5 月,AAVE 的價格在 90 到 100 美元區間震盪。
2022 年聯準會啟動升息循環後,AAVE 跟著大盤回落超過 90%,熊市最低觸及約 50 美元。
進入 2024 與 2025 年,隨著市場回溫,幣價數次回彈到 300 美元上方,但隨後再次回調進入盤整。
短期來看,AWW 提案通過讓協議收入正式歸 DAO,加上 V4 上線帶動 TVL 回升,是目前支撐價格的兩個主要因素。
但 rsETH 壞帳事件的後續處理和整體市場情緒,同樣會影響走勢,必須密切觀察。
如何購買 AAVE?
AAVE 在幣安、Bybit、MEXC 等多家交易所都有上架。
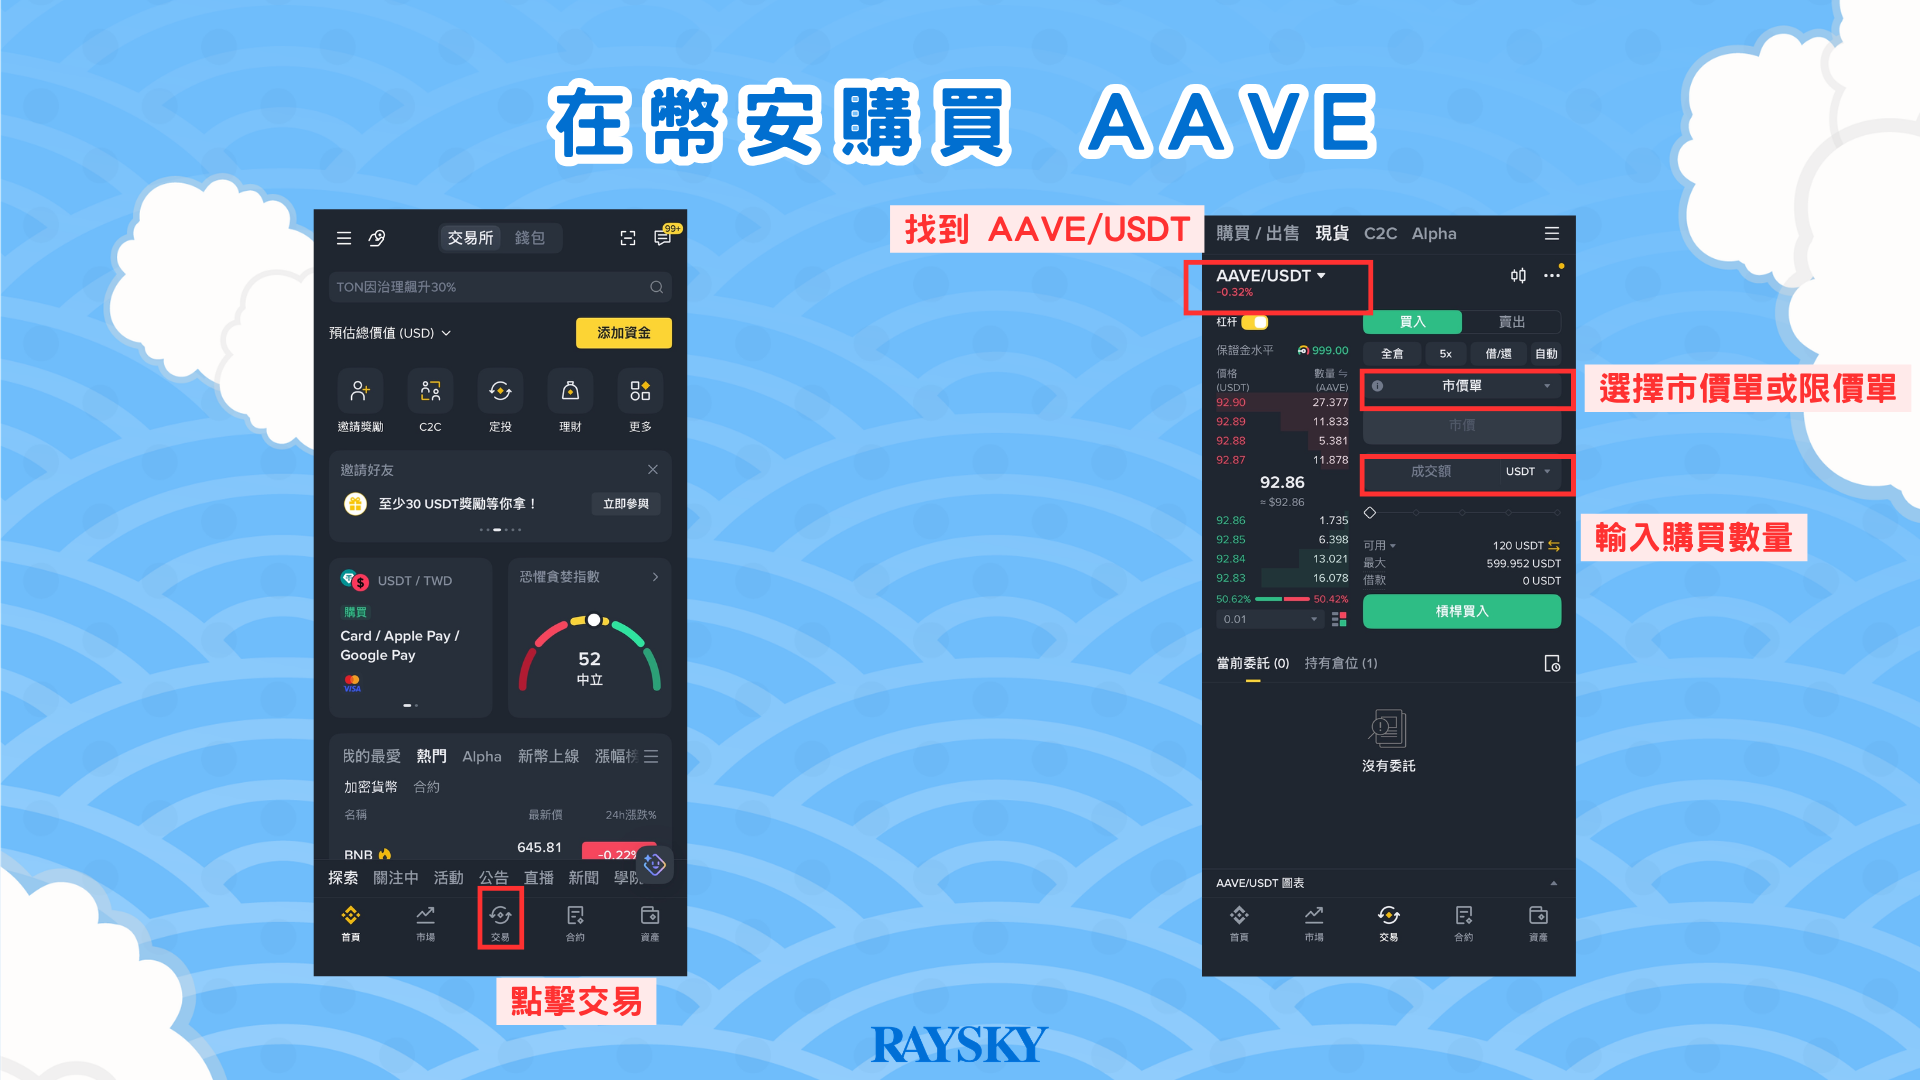
以幣安為例,因為交易深度夠、不容易出現滑點,是比較適合新手的選擇。
用幣安購買的步驟如下:
- 點選下方的「交易」
- 最上方選擇「現貨」
- 左上交易對找到 AAVE/USDT
- 在買入區選擇市價單或限價單
- 輸入要交易的 USDT 或 AAVE 數量
- 按下購買即可
但如果你還沒註冊幣安,建議直接使用推薦碼 QWRMSXO9 註冊,享有最高 40% 手續費折扣:查看幣安推薦碼優惠介紹
讀者若要投資虛擬貨幣,一定要選擇當地合規的交易所平台,才可以確保安全!
Aave 應用場景:你適合哪種策略?
不同風險偏好適合不同玩法,以下從最保守到最積極來排序。
| 策略 | 做法 | 風險 |
|---|---|---|
| 穩定生息 | 把 USDC 或 USDT 存入資金池賺浮動利息 | 低 |
| 長期持幣生息 | 把本來就要長抱的 ETH、WBTC 存進去多賺利息 | 低 |
| GHO 穩定收益 | 鑄造 GHO 後存入 sGHO 賺固定利率 | 中低 |
| 質押 AAVE | 質押進 Umbrella,參與治理並賺獎勵 | 中 |
| 循環貸做多 | 抵押 ETH 借 USDC 再買 ETH,拉高槓桿 | 高 |
穩定生息(低風險)
把 USDC 或 USDT 存入 Aave 資金池,賺取浮動利息。
不需要借款,所以沒有健康因子和清算問題。
主要風險是穩定幣本身脫鉤,以及協議或公鏈出狀況。
長期持幣生息(低風險)
本來就打算長抱 ETH 或 WBTC 的話,放進 Aave 可以讓閒置的幣多一層利息收入。
只要沒有額外借款,就不會被清算。
GHO 穩定收益(中低風險)
鑄造 GHO 後存入 sGHO,賺取前面提到的固定利率。
跟一般穩定幣存款池不同,sGHO 的利率不完全取決於單一借貸池的供需,波動相對小。
且 sGHO 支援多條鏈,可以選 Gas 便宜的鏈操作來提高淨收益。
質押 AAVE 參與治理(中風險)
看好 Aave 長期發展的人,可以把 AAVE 質押進 Umbrella,參與治理投票的同時賺取協議分配的獎勵。
但壞帳發生時質押資產可能被拿去填缺口,並不是穩賺不賠的做法。
循環貸做多(高風險)
適合理解清算機制、願意主動積極管理倉位的人。
流程依序為:
- 存入 ETH 當抵押品
- 借出 USDC
- 用 USDC 買更多 ETH
- 把新買的 ETH 再存回 Aave,拉高槓桿
雖然行情上漲時收益會被放大,但抵押品價格快速下跌時將導致健康因子惡化,並有機會引發連環清算。
做之前要設好安全緩衝,手邊備好補倉資金。
Aave 安全嗎?風險分析
Aave 的智能合約經過多年市場考驗,相對安全,但 DeFi 沒有零風險的協議,Aave 也不例外。
以下是參與 Aave 之前必須理解的幾個風險面向。
2026/4/18 rsETH 壞帳事件
這起事件的起因不是 Aave 本身被駭,而是第三方流動性質押協議 KelpDAO 遭到攻擊。
攻擊者利用漏洞鑄造出大量缺乏 ETH 儲備的 rsETH,再把這些問題資產存入 Aave,透過 E-Mode 的高槓桿借出真實 ETH。
事件造成約 112,000 枚 unbacked rsETH 流入協議,Aave TVL 在短時間內大幅下滑。
團隊緊急凍結受影響的市場,並將 rsETH 的借貸成數調降為零。
修復進度(截至 2026 年 5 月): Aave 主導成立了 DeFi United 產業聯盟,籌集超過 3 億美元的 ETH 進行修復。
目前已回收超過 95% 的 unbacked rsETH(約 107,000 枚),剩餘缺口預計由 DeFi United 補上。
5 月 17 日,Aave 已恢復六條鏈上 WETH 的正常借貸額度,進入復原尾聲。
這起事件說明了,風險不只來自 Aave 本身,也可能來自抵押資產、外部協議和市場流動性的連鎖反應。
借款用戶的清算風險
對一般用戶來說,清算是最常見的資產損失風險。
加密貨幣價格波動劇烈,抵押品可能在幾分鐘內快速下跌,導致健康因子跌破 1 就被清算。
借款時不要只看最高可借額度,要保留價格緩衝、控制槓桿比例,隨時關注健康因子。
其他潛在風險
- 智能合約漏洞: Aave 的程式碼經過多家資安公司審計,但不存在百分百安全的代碼,未知漏洞仍有可能被利用。
- 預言機報價失效: 清算機制依賴 Chainlink 等預言機的即時價格。如果報價延遲或被操縱,可能導致錯誤清算或壞帳無法及時處理。
- 穩定幣脫鉤: Aave 內流通大量 USDC 和 USDT,如果這些核心資產嚴重脫鉤,平台上穩定幣相關的池子都會受到衝擊。
Aave vs Compound vs Sky(前 MakerDAO)比較
這三個是 DeFi 借貸領域最老牌的協議,但到了 2026 年,各自走的路線其實很不一樣。
以下從五個面向比較:
| 比較維度 | Aave | Compound | Sky Protocol(原 MakerDAO) |
| TVL | DeFiLlama 排名前三,即便經歷 rsETH 事件後仍快速回升至百億美金 | DeFi 借貸前段班,但與 Aave 差距逐年拉大 | TVL 高,但主要由 USDS 的超額抵押國庫組成,性質不同 |
| 支援公鏈 | 透過 V4 Hub and Spoke 架構,跨鏈存借不用自己轉移資金 | 以以太坊主網為核心,選擇性擴展至少數 Layer 2 | 以太坊為主,透過跨鏈橋輸出 USDS 流動性 |
| 原生穩定幣 | GHO(超額抵押)+ sGHO(生息) | 無 | USDS(由 DAI 升級)+ sUSDS |
| 2026 年方向 | 統一流動性層 + 全產品線擴張(Aave App、Horizon RWA) | 優化利率模型,維持底層基礎設施定位 | 發展子 DAO 生態,擴大 RWA 佔比 |
| 風險機制 | Umbrella 保護傘機制,質押者承擔壞帳風險換取獎勵 | 保守的資產上架策略,強調合約極簡與安全性 | 超額抵押 + 國庫儲備,代幣增發與拍賣清償機制 |
總結來說,三個項目走的方向如下:
- Aave: 透過 V4 架構打通各鏈流動性,目標是成為 DeFi 的全能平台。
- Compound: 維持一貫的極簡路線,專注在大資金的借貸效率。
- Sky(前 MakerDAO): 重心放在 USDS 穩定幣擴張和 RWA 實體資產。
FAQ 常見問題
AAVE 是 Aave 協議的原生治理代幣。
持有者可以參與協議重大決策的投票,也能將代幣質押進 Umbrella 機制中充當協議的風險緩衝資金,並賺取獎勵。
智能合約經過多年市場考驗,相對安全。
但仍需注意外部資產風險(例如 2026 年的 rsETH 壞帳事件),以及借款人因抵押品價格下跌而面臨的清算風險。
利率由智能合約根據市場資金供需即時浮動。
截至發稿時,穩定幣(USDC、USDT)的存款年化利率約 3.5%,ETH 約 2.5%,BTC 小於 1%。
利率不會一直這麼平穩。
當市場發生極端暴跌或壞帳危機時,借款人會搶著借穩定幣補倉,恐慌的存款人也會急著提走資金,池子裡的錢變少,利率就會順著利用曲線飆升。
有。
官方在 2026 年推出了「Aave: Save and Earn」,已在 App Store 上架,可以直接下載使用。
不需要。
只要有 Web3 錢包並準備好加密貨幣作為手續費與本金,連上網路就能直接操作。
GHO 是 Aave 協議原生發行的去中心化超額抵押穩定幣。
把 GHO 存入 sGHO 就能賺取收益,目前固定 4.25% APR(2026/5/19 更新)。
鏈上交易熱絡或牛市期間,穩定幣存款利率通常會明顯高於傳統銀行定存。
但代價是智能合約漏洞風險、公鏈異常、極端行情引發清算等 DeFi 特有的風險。
結語
從最早的超額抵押借貸,到跨鏈流動性整合、GHO 穩定幣,再到 2026 年 V4 上線和 AWW 提案通過,Aave 幾乎參與了 DeFi 的每一個關鍵階段。
從投資角度來看,AWW 讓協議收入正式回流 DAO 國庫,AAVE 代幣不再只是治理工具,開始有了收入作為支撐點。
而 rsETH 壞帳事件雖然是一記重擊,但超過 95% 的修復進度也展現了協議的應變能力。
對多數用戶來說,Aave 的價值在於「成熟、高流動性的鏈上借貸市場」。
不管是存幣賺利息、抵押借穩定幣、用 sGHO 賺固定收益,還是進一步做槓桿,都能在 Aave 上找到適合自己的策略。
如果你想開始使用,可以先從 Aave App 下載體驗,或是到幣安買入 AAVE,參與質押和治理。
在網路上,雖然有很多幣圈相關的免費資源,包括文章、Youtube、Instagram 等⋯⋯,可以供你「自主學習」之用。
然而,加入到加密貨幣討論群還是很重要,除了與群友交流,幫助你學習得更快,
詐騙日新月異,區塊鏈消息也不斷更新,唯有跟更多同好一起討論,才能避開地雷。
我們秉持著讓讀者不被詐騙的初衷,從 2020 年開始分享虛擬貨幣知識,幫助許多人避開各種陷阱和風險,並連續上榜 2022 – 2025 的影響力人物:
- 2025 年台灣區塊鏈《年度最有影響力 30 人》
- 2024 年台灣區塊鏈《最有影響力的 30人》
- 2023 年台灣區塊鏈《年度最影響力 39 位人物榜》
- 2022 年台灣區塊鏈影響力人物榜 #KOL、社群主
本文為資訊整理,無任何投資推薦之意,亦無招攬開戶邀約,資訊僅供讀者參考。 加密貨幣投資風險極高,參與前請務必自行研究與注意風險。
目前幣安最新活動和限定資源,我們幫大家整理在這裡,記得要用幣安官方的專屬連結建立帳戶才能參加:
| 活動名稱 | 活動說明與參與 | 活動時間 | 參加流程 | 活動獎品 |
|---|---|---|---|---|
| 幣安 x 雷司紀 | 新手首次交易享 7 天價格保護,最高補貼 200 USDT! | 無時間限制 | 首先,點擊本連結成為新註冊用戶。 報名活動:前往「報名參加」 報名後 14 天內,透過「現貨」或「閃兌」功能買入 BTC、ETH 或 BNB 📌 限交易對:BTC/USDT、ETH/USDT、BNB/USDT 📌 這筆交易必須是你在幣安的「首筆交易」 📌 買入後需持有滿 7 天,才能享有價格保護 🌟 舉例來說:假設你用 800 USDT 買入 0.01 BTC(當時價格為 8 萬美元),7 天後,BTC 價格跌到 6 萬美元,➡️ 幣安將補貼你 200 USDT 的虧損! 誰可以參加? 。幣安新用戶 。或從未「入金」與「交易」過的舊帳號 資格與補貼規則重點: 。報名後 14 天內,必須完成第一筆買入 。買入後 7 天內,持有的幣種數量不得低於首單數量 。活動僅限部分地區參與,詳見活動頁 。補貼將於活動結束並通過審核後,自動發放至你的幣安現貨錢包 | 最高補貼 200 USDT! |
很多人會關心的安全性問題和評價,我們也有整理一篇文章:最新調查|幣安 Binance 交易所介紹
如果想看更多幣安 Binance 的功能與如何操作,可以看:
本文含推薦連結,你透過連結註冊或購買,雷司紀可能會從中獲得分潤,部分合作方另提供你手續費折扣或優惠。這不會增加你的成本,並且本站的內容與評價不因分潤而改變。
本文由 zou 撰稿,雷司紀編輯部審核。