


你每天離不開的 Google 搜尋、 YouTube 與 Gmail ,背後其實都是同一間母公司 Alphabet,總市值破 4 兆美元(截至 2026 年 7 月),是全球市值數一數二的科技巨頭。
Alphabet 在美股那斯達克掛牌,股票代號 GOOG 與 GOOGL,也就是大家說的 Google 股票。
就連向來偏好傳統產業、對純網路科技股態度保守的波克夏,也在 2025 Q3 巴菲特退休前夕首度建倉,新任執行長 Greg Abel 接手後更持續加碼,今年 6 月再定向增資 100 億美元,使 Alphabet 躍升為波克夏第三大核心持股。
波克夏的加碼,剛好發生在 Google 股價翻倍之後,這讓不少投資人開始猶豫,思考著現在進場是否還來得及?Alphabet 股價大漲後的估值還有吸引力嗎?在 ChatGPT 夾擊下,Google 在 AI 時代還有競爭力嗎?
為了幫助你在出手前把投資價值看清楚,本文將從 Alphabet 的公司結構與五大業務解析出發,拆解最新財報、投資亮點與風險、Google 和 Meta 該怎麼選,並帶你了解在台灣實際怎麼買,提供最完整的投資分析。
| 項目 | 資訊 |
|---|---|
| 公司名稱 | Alphabet Inc. |
| 股票代號 | GOOGL (Class A) / GOOG (Class C) |
| 股價(2026 年 7 月 28 日) | GOOGL:333.71 美元 / GOOG:332.6 美元 |
| 市值區間(2026 年 7 月) | 破 4 兆美元,實際數字會隨股價變動 |
| 本益比 (P/E TTM) | 表面約 17 倍 ; 還原本業後約 32 倍 |
| 現金殖利率 | 約 0.26%(目前每季配息 0.22 美元) |
| 道瓊成份股 | 2026 年 6 月 29 日正式納入 |
Google 是什麼?背後的母公司:Alphabet 完整介紹
Google 背後的母公司就是 Alphabet Inc.,在那斯達克掛牌,股票代號為 GOOG 和 GOOGL。
其中,Google 是 Alphabet 旗下最大的子公司,根據網站流量分析機構 StatCounter 最新數據(2026 年 6 月)顯示, Google 搜尋引擎的市佔率為 91.27%。
一開始,Google 主要由 Larry Page 和 Sergey Brin 於 1998 年在史丹佛大學創立,最初只是一個搜尋引擎,如今已是覆蓋全球的科技帝國。
Alphabet 則是 2015 年重組成立的控股公司,目的是把搜尋、 YouTube 、雲端、自駕車等越來越龐雜的業務分開管理。現任 CEO 是 Sundar Pichai ,總部位於美國加州山景城。
GOOG vs GOOGL 的差異是什麼?
GOOG 和 GOOGL 最大的差別只在投票權,配息和經濟權益完全一樣。
Alphabet 一共發行三種股票,其中兩個為 A 與 C 類股(GOOGL 和 GOOG)都能在市場上公開買賣,第三種 B 類股則不開放交易,只由創辦人持有。
創辦人就是靠 B 類股,牢牢掌握對公司的控制權。
| 類別 | 代號 | 投票權 | 公開交易 | 持有者 |
|---|---|---|---|---|
| A 類股 | GOOGL | 每股 1 票 | ✅ 是 | 一般投資人 |
| B 類股 | 無代號 | 每股 10 票 | ❌ 否 | 創辦人(Page、Brin)專屬 |
| C 類股 | GOOG | 無投票權 | ✅ 是 | 一般投資人 |
這套三類股結構,其實早在 Alphabet 成立前的 2014 年就定下來了。
當時 Google 需要不斷發新股來做併購、發員工股酬,卻又不想稀釋創辦人的投票權,於是把新發的股票設計成沒有投票權的 C 類股,專門用來增資。
這就是今天 GOOG 代號的由來,也讓創辦人能靠著每股 10 票的 B 類股,繼續掌握過半的投票權。
新手要買哪一個?GOOG / GOOGL 怎麼選?
對大多數散戶投資人來說,買哪個都可以。
GOOG(C 類)因為無投票權,流動性通常略高、價格有時會便宜一點。而 GOOGL(A 類)有每股 1 票的投票權,但一般散戶的票數對公司決策幾乎沒有實際影響。
GOOG 和 GOOGL 的配息和經濟權益完全一樣,唯一差別是投票權,所以只要兩者價差稍微拉開,就會有套利的人透過買低賣高,把價差壓回去,長期下來兩檔股價通常相差不到 1%。
了解 GOOG 和 GOOGL 的差異與權益後,接下來要看背後的實際獲利來源。
Google 靠什麼賺錢?五大核心業務解析
Alphabet 的收益從哪裡來?
帶來最主要收入的,絕對是「Google 搜尋廣告業務」,其次才是成長最快的 Google Cloud,接著是 Google 訂閱、平台與裝置。
至於 AI,它本身不是單獨的營收項目,但我認為這是推動搜尋和 Cloud 成長的關鍵,也帶動市場估值想像,所以在談五大核心業務的時候也會一併分析。
Google 搜尋和廣告:佔營收最大
搜尋廣告是 Alphabet 最大的收入來源,等於整個集團的現金牛。
靠著約九成的搜尋市佔和全球最大的廣告主生態,Google 能把龐大的搜尋流量穩定變現。
2026 Q2 光是搜尋廣告就進帳約 632 億美元,佔集團總營收超過一半,年增 17%。
與此同時,AI 也正在改變大家找答案的方式,連行銷圈都從 SEO 延伸出「GEO」,開始研究怎麼讓內容被 AI 的回答引用。
SEO 與 GEO 差在哪?
- SEO(搜尋引擎優化,Search Engine Optimization):讓網頁在 Google 這類搜尋引擎的自然排名往前,帶進免費流量,是行之有年的做法。
- GEO(生成式引擎優化,Generative Engine Optimization):讓內容更容易被 AI(例如 Gemini、ChatGPT、AI Overviews)在生成答案時引用或提及,是 AI 時代才長出來的新方向。
隨著這類 AI 崛起,市場一度擔心大家會直接問 AI、不再用 Google 搜尋。
但目前的數據剛好相反。
CEO Sundar Pichai 在 2026 Q2 財報電話會議中指出,AI Overviews 和 AI Mode 不但沒讓大家少用搜尋,反而帶動查詢次數持續成長,世界盃期間搜尋使用量更達到有史以來的最高峰,進一步鞏固 Google 在搜尋市場的地位。
Google Cloud:比微軟、亞馬遜雲端成長還快
Google Cloud 是全球第三大雲端平台,排在 AWS 、 Azure 之後,市佔約 14%。
2026 Q2 營收達 247 億美元,年增 82%。
相比之下,AWS、Azure 近一季分別約 28%、40%,Google Cloud 的加速幅度大幅領先。
更值得注意的是積壓訂單(backlog),也就是客戶已經簽約,但 Google 還沒交付的合約金額,目前已超過 5,140 億美元,單季就增加逾 500 億。
這代表未來幾年的收入能見度極高,不太需要擔心接不到單。
不過,這 82% 的高成長是有代價的。為了搶 AI 算力,Alphabet 2026 年的資本支出拉到 1,950 至 2,050 億美元,這些資金投入在未來幾年會變成龐大的折舊費用(Depreciation)並呈現在損益表上。
這就表示 Cloud 的營收必須成長得比折舊還快,才不會拉低 Alphabet 的利潤率和自由現金流,否則投資壓力就會浮現。
這點我會在 Google 股票投資風險段落進一步說明。
Google AI / DeepMind:從被質疑到反攻完成
2022 年底 ChatGPT 爆紅時,市場一度認為 Google 落後,但到了 2026 年,這個看法已經反轉。
Gemini 3.5 系列在長文本與多模態等評測上,表現已不輸 GPT 系列,市場現在討論的不再是「Google 會不會被顛覆」,而是「反攻之後,股價還追不追得上」。
對投資人來說,Gemini 不只面向消費者,更透過 Google Cloud 的 Vertex AI 成為企業 AI 的核心基礎設施,直接撐起 Cloud 的高速成長。
至於 Google 完整的 AI 佈局,後面的 AI 戰略段會再深入談談。
YouTube:全球最大影音平台
YouTube 是全球最大的影音平台,廣告收入是 Alphabet 的營收支柱。
2026 Q2,YouTube 廣告營收達 110.55 億美元,迎來年增 13% 的成長。
雖然數據在成長,但從我個人的使用行為來看,這背後有一個值得關注的訊號。
為了躲避越來越頻繁且無法跳過的廣告,我現在幾乎都改用 Brave 這種會自動擋廣告的瀏覽器。
身邊也有越來越多朋友採取同樣的做法,這反映出 YouTube 傳統廣告模式正在面臨使用者的反撲。
Google 的回應是雙管齊下:一邊在全球陸續封鎖擋廣告外掛,一邊全力推 YouTube Premium 訂閱。
這場「廣告 vs 訂閱」的轉型,正在悄悄改變 YouTube 的獲利結構。
雖然 YouTube 廣告年增 13% 看似穩健,但真正支撐集團未來利潤的,會是隱藏在「Google 訂閱、平台與裝置」項目中,那年增 15% 的訂閱收入(包含 YouTube Premium、Google One、Google Play 等)。
YouTube 正在從「靠流量換廣告」的被動變現模式,轉變為「讓使用者為更好的體驗付費」的訂閱生態。
其他業務(Other Bets):Waymo 自動駕駛
Waymo 是目前全球商業化進展最超前的自駕車公司之一。
2026 年,每週付費乘車次數已達 50 萬趟,於全美約 10 個城市營運,並在 2026 年 7 月宣布再擴張至拉斯維加斯、丹佛、聖地牙哥、坦帕,目標 2026 年底衝上每週 100 萬趟。
完成 160 億美元募資後,Waymo 估值達 1,260 億美元,並啟動倫敦與東京的海外擴張計畫。
這五大核心業務中,搜尋與雲端撐起了 Alphabet 當前的獲利結構,其他業務則是它押注下一個十年的地方。
而這些投資能否兌現,關鍵都指向同一件事:AI 戰略。
Google 的 AI 戰略:Gemini 模型與 AI 搜尋轉型
Google 在 AI 領域已經投入好幾年,從 2017 年提出 Transformer 架構(當今大語言模型的核心),到 DeepMind 開發的 AlphaGo 擊敗人類棋王,Google 一直是 AI 技術的幕後推手。
2026 年 5 月最新發布的 Gemini 3.5 系列,首波釋出的 Flash 模型,在多模態理解、長文本處理與複雜代碼生成等關鍵評測中表現突出。
過去大家擔心 Google 在 AI 落後,這一年這個看法已經明顯翻轉。
Google 的 AI 戰略是把 Gemini 模型全面嵌入搜尋引擎(AI Overviews)與雲端基礎設施(Vertex AI)等自家產品。
透過 AI Overviews,Google 正在把「資訊搜尋」轉型為「答案提供」。
我個人的觀察是,AI Overviews 其實是在幫助使用者「縮短決策路徑」。表面上 AI 直接給答案,讓大家不用點連結進去看產品和文章,對廣告來說並非好事。
但反過來想,被 AI 篩選掉的是還在猶豫的人,願意留下來繼續看的,通常是需求更明確、更可能點下方推薦服務或商品的人,這或許也是 2026 Q2 搜尋廣告還能年增 17% 的原因之一。
但「更好用」的背後,藏著一個不能忽視的問題:AI 搜尋的成本遠高於傳統搜尋。
每一筆 AI 回答都需要龐大的算力支持,營收也許看起來漂亮,但營業利益率能否維持會是另一個議題。
這也是 Google 股票投資風險中,我認為非常重要的風險之一,後面會深入討論。
Google vs 其他 AI 巨頭:定位比較
| 競爭者 | 主要 AI 策略 | 核心優勢 |
|---|---|---|
| Alphabet(Google) | 搜尋 + 雲端 + 自研 Gemini 模型 | 搜尋壟斷 + 深厚 AI 研究底蘊 |
| Microsoft(OpenAI) | ChatGPT 面向大眾 + Azure 企業端 | 企業端 Office 生態 + 雲端優勢 |
| Meta | 開源 Llama + 社群廣告整合 | 開源生態 + 大型社群數據 |
Google 最新財報分析:各部門營收拆解(2026 Q2 為例)
2026 Q2 Alphabet 總營收 1,198 億美元(年增 24%),營業利益率 34%。
在 AI 資本支出大幅擴張的背景下,營業利益率相比 Q1 的 36% 略低,隨著龐大的硬體折舊費用在未來幾季陸續提列,營業利益率能不能繼續維持,才是真正的考驗。
接下來,從各部門的營收,說說我的觀察:
| 部門名稱 | 2026 Q2 營收(億美元) | 年增率(YoY) |
|---|---|---|
| Google 搜尋廣告 | 632.71 | +17% |
| YouTube 廣告 | 110.55 | +13% |
| Google 訂閱、平台與裝置 | 129.11 | +15% |
| Google Cloud | 247.68 | +82% |
| Google Network | 73.03 | -1% |
| 其他業務(Other Bets) | 3.82 | +2% |
Google 搜尋廣告年增 17%
這是這份財報裡我最在意的數字。
因為它直接回答了市場兩年來最擔心的問題:AI 搜尋到底有沒有傷害廣告收入?
答案目前看起來是沒有,甚至相反。
我的解讀是,AI Overviews 目前是拉高了 Google 搜尋的使用量,這讓廣告主的投放意願依然穩健。但這個數字需要持續追蹤,一旦廣告主開始質疑 AI 搜尋的轉換效率,成長率可能會比預期更快放緩。
屆時,市場對 Google 廣告護城河的信心都會跟著動搖。
Google 訂閱、平台與裝置年增 15%
這個項目涵蓋 YouTube Premium、Google One、Google Play 等訂閱服務。
這項數據正是觀察 Alphabet 「訂閱制轉型」最直接的指標。
我認為這個數字的含金量,可能遠高於它在財報裡受到的關注程度。
訂閱收入比廣告更穩定、更可預期,一旦滲透率持續提升,帶給 Alphabet 的就不只是帳面成長,而是收入結構整體變得更扎實。
Google Network 年減 1%
Google Network 是 Alphabet 把廣告投放到第三方網站的業務(AdSense、Ad Manager 這類)。
它連續下滑,原因不是廣告市場變小,而是 Google 自己的轉型所導致。
AI Overviews 讓使用者不再點進外部網站,在 Google 站內就能解決問題,這就導致流向第三方發布商的廣告曝光跟著減少。
換句話說,廣告預算並沒有消失,而是從 Google Network,移回了 Google 自家的搜尋與 YouTube。
扣掉業外收益,Google 本業 EPS 是多少?
在評估獲利能力時,這季的每股盈餘要特別留意,因為被一筆業外收益墊高了。
Alphabet 帳面列報的 EPS 雖然高達 9.11 美元,但這裡面有約 6.26 美元來自一筆一次性的未實現股權投資利得(稅前金額約 980 億美元),這不是本業實際賺到的。
把這筆業外利得還原去除後,真正反映本業的核心 EPS 大約是 2.85 美元。
這個數字,才是拿來判斷估值和本益比的基礎。
Google 有配息嗎?殖利率多少?
Alphabet 在 2024 年首度配息,對一個長年不配息的科技巨頭來說,是個歷史性的轉變。截至 2026 年 6 月,每季配息已經調升到 0.22 美元。
殖利率只有約 0.26%,老實講對想領股息的人幾乎沒吸引力。
不過它真正的意義不是金額,而是 Google 想表達,就算同時要燒大錢做 AI 資本支出,Google 還是有餘力配息回饋股東。
Google 股價走勢:Alphabet 值得投資嗎?
截至 2026 年 7 月 28 日,GOOGL 股價約 333 美元,市值破 4 兆美元。
Google 股價在過去一年大漲超過 70%,且於 2026 年 6 月底正式被納入道瓊工業平均指數(DJIA),憑藉強大的結構性優勢,這家科技巨頭依然持續吸引大型投資人的高度關注。
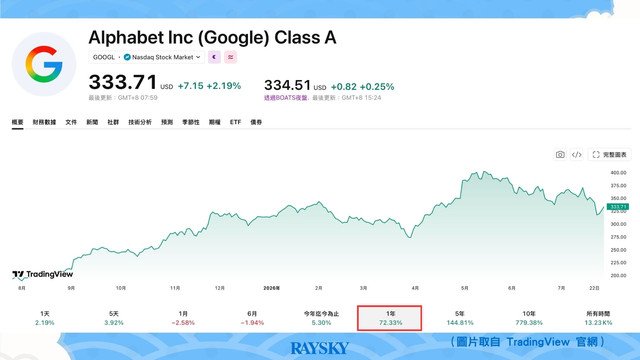
然而,單看股價漲幅往往容易產生盲點,要判斷一家公司是否太貴,必須回歸獲利能力與估值評估。
Google 本益比解析:表面 17 倍,還原本業後達 32 倍
目前市場顯示的滾動本益比(P/E TTM)約 17 倍,是用當前股價除以過去四季累計 EPS(約 19.91 美元)算出來的。
但這只是還沒扣掉業外項目的表面數字。
分母裡包含了 Q2 一筆高達 980 億美元的業外投資利得,把單季 EPS 一口氣墊到 9.11 美元。
如果把這筆一次性利得拿掉,還原成真實的本業獲利(單季本業 EPS 約 2.85 美元)並重新標準化,Google 的本益比其實會拉高到 32 倍。
換句話說,Google 股票的估值已經不算便宜了。
即便如此,波克夏還是選擇在今年 6 月再度重倉加碼,這背後的投資邏輯,值得深入了解。
Google 股票投資亮點
1. 波克夏為什麼在 32 倍本益比之下,仍然決定加碼
波克夏於 2025 Q3 首度建倉 Alphabet,隨後在 2026 Q1 大幅加碼逾兩倍,使其持股規模達到約 5,780 萬股(當時市值約 166 億美元)。
2026 年 6 月,波克夏更以錨定投資人身份,在 Alphabet 後續增資時再度注資 100 億美元。
市場過去常認為價值投資不碰高本益比的科技股。但在 Alphabet 本益比來到 32 倍時,波克夏還是選擇重倉,背後我認為是兩個原因:
第一,把算力設施當成新的「公用事業」:波克夏擅長的就是投資鐵路、電網這種收過路費的基礎設施,而 Alphabet 手上的資料中心和算力網路,本質上跟它們很像,透過自研 TPU 建立的垂直整合算力網路,正讓 Alphabet 變成未來企業用 AI 時繞不開的變現管道。
第二,Google 短期內難以撼動的搜尋廣告護城河:前面提到的搜尋廣告成長,代表 Alphabet 既有的壟斷優勢並沒有因為 AI 而減少。
2. Google Cloud 82% 高速成長:自研 AI 晶片 TPU 優勢
撐起這個成長的核心,是 Google 佈局超過十年的自研 AI 晶片(TPU)。
這裡有兩個常被忽略的優勢:
第一,當全世界都在搶購昂貴的外部晶片時,Google 靠自己的晶片就能跑得動龐大的 AI 運算。
相比同世代 GPU,TPU 在 AI 推論任務上的能效比高出數倍,大規模部署時可省下大量電費成本,讓 Google 可以用更低的資本支出進行大規模模型訓練。
這表示在雲端市場的價格戰中,Google 擁有更高的毛利彈性,能以高性價比打擊競爭對手。
第二,是前面提到的積壓訂單(Backlog)。在雲端訂閱制中,當期營收是落後指標,積壓訂單才是前瞻指標。
合約量暴增,代表大量企業客戶已經與 Google 簽下了未來數年的 AI 算力合約。
這直接證實了企業並非只是嘗試性地使用 AI,而是已經將大筆預算實質綁定在 Google Cloud 上。
3. Waymo 自駕車的成長空間
自駕車若在 2030 年代成為主流,Waymo 的商業化領先地位可能是 Alphabet 的下一個成長引擎。
不過,投資亮點的另一面,是幾個不能忽視的風險。
其中,AI 軍備競賽的龐大資本支出和 AI 轉型的雙重利潤擠壓是我最在意的。
Google 股票投資風險
1. AI 軍備競賽的龐大資本支出
2026 年資本支出上修至 1,950~2,050 億美元,用於擴建 AI 資料中心,並採取「自研 TPU 與外購 NVIDIA 頂級晶片」的雙軌並行策略。
對我而言,這筆高昂的基礎設施投入,是當前 Alphabet 投資風險中,最需要密切關注的,因為它直接導致最新自由現金流首度轉負。
這代表公司雖然營收成長,但賺到的錢有更大比例被投入到未來。
我認為這不是壞事,但它確實是短期獲利能力的壓力來源,也是我判斷 Google 是否能持續領先的關鍵指標。
- 深入了解 AI 軍備競賽中另一個核心受益者 NVIDIA 的投資價值:NVIDIA 輝達股票(NVDA)怎麼買?2026 完整投資指南:值得買嗎、4 種購買管道、台灣概念股一次看懂
2. AI 轉型的雙重利潤擠壓風險
我認為,另外一個更實質的財務風險,不在於 ChatGPT 等對手是否會奪走 Google 的市佔率,而是 AI 轉型對 Google 核心搜尋利潤率的「雙重擠壓」。
傳統搜尋只需要資料庫檢索,成本極低。
然而,AI 生成式回答(AI Overviews)每次運算都需要調動晶片進行模型推理,算力與電力成本是傳統搜尋的好幾倍。
當用戶習慣全面轉向 AI 搜尋,龐大的硬體折舊與運算成本將直接拉高營運成本,稀釋搜尋部門的營業利潤。
另外,AI 生成的答案佔據了最精華的版面。
如果用戶在 AI 區塊就已獲得解答,不再點擊下方的傳統廣告,Google 就必須在 AI 回答中賣出更高單價的廣告。
否則,就會變成「營收雖然增加,但營業利潤卻被高成本稀釋」的危機。
3. 估值修正風險
Google 股價在過去一年大漲超過 70%,本業本益比已拉高至 32 倍。
這不是一個「便宜」的價格,但對於擁有搜尋壟斷護城河、Cloud 高速成長與深厚 AI 底蘊的公司來說,合理的溢價是可以接受的。
我認為,關鍵問題只有一個:Google 的成長速度能否持續消化這個估值?
如果 Google 在未來幾季成長率開始放緩,到時候,恐怕得面臨估值修正的壓力。
4. 反壟斷案風險 (被市場高估的風險)
搜尋壟斷案於 2025 年 9 月迎來補救裁決,法官最終改採「行為性補救」(如禁止排他性預設合約、強制共享數據),並未要求強制分拆,目前雙方均已上訴。
與此同時,廣告技術壟斷案也在獨立進行中。
我個人認為,市場對反壟斷案的擔憂可能被高估了。
即便上訴結果出現變化,歷史上這類科技反壟斷案的終點,通常是罰款或行為限制,而不是拆分核心業務。
對 Alphabet 這種體量的公司來說,這些影響更多是營運上的調整,而非傷及根本。
綜合來看,四個風險裡我最在意的是前兩個:資本支出的壓力和 AI 轉型的利潤擠壓。
這兩個會在財報數字上留下痕跡,是可以持續追蹤的指標。
反壟斷風險我相對不擔心,估值修正風險要看未來幾季 Google 的成長能不能維持。
Google vs Meta:廣告雙雄怎麼選?
看重長期護城河選 Google,追求短期廣告成長爆發力選 Meta。
兩者的差別,來自「主動搜尋(Pull)」與「演算法推播(Push)」兩種不同的廣告模式。
儘管生成式 AI 的崛起引發市場對傳統搜尋習慣的擔憂,但如同前面所述,Google 的搜尋廣告在 AI 衝擊下反而持續成長。
不過,這場轉型背後需要極高昂的資本支出來支撐。
相比之下,Meta 則透過社群生態系進行行為預測。
在 AI 自動化投放工具的加持下,Meta 的廣告變現效率與營收增長動能,在短期內展現出優於 Google 的爆發力。
如果你是像我一樣,更看重長期護城河的穩固性、對基礎設施的投入有耐心,並且相信 AI 最終會深化而非取代現有商業模式。
那麼即使 Google 目前的估值不便宜,它依然是值得長期持有的核心資產。
相反地,如果你是追求短期爆發力、對 AI 變現效率有更高期待,且更偏好社群廣告生態的快速迭代,那麼 Meta 可能會是更具吸引力的選擇。
進一步了解另一個廣告巨頭 Meta 如何透過 AI 實現爆發性增長,請參考:〈Meta 股價值得買嗎?2026 Meta 股票、AI 戰略、財報與購買方式〉
如果你已經想清楚、準備出手,下一步就是實際操作:如何在台灣買 Google 股票?
如何在台灣買 Google 股票?
在台灣要買 Google 股票主要有三種管道,以下我把差異一次列出:
| 管道 | 費用 | 特色 | 適合誰 |
|---|---|---|---|
| 台灣券商複委託(國泰、富邦、元大等) | 手續費約 0.1%~0.25%(依券商與優惠而定,部分有低消) | 中文介面、流程簡單 | 入門投資人 |
| 海外券商直接開戶(Firstrade、Interactive Brokers) | 手續費更低,但需電匯換匯(約 800~1,500 元台幣) | 要自己處理開戶與匯款 | 有一定經驗的投資人 |
| 幣安 | 下單前畫面會顯示預估費用 | 最低 5 美元,可用 USDC 交易,同一帳戶交易 7,000 多檔美股與 ETF | 平常就在用幣安的人 |
如果你平常就在用幣安,也可以直接透過幣安買 Google 股票,以下說明步驟。
幣安在 2026 年 6 月 1 日推出美股與 ETF 交易服務,符合資格的用戶可用同一個帳戶交易 7,000 多檔美國上市股票與 ETF,最低門檻只要 5 美元,並支援以 USDC 等資產交易。
在交易之前,要把幣安 App 更新到最新版,接著進入幣安 App,從首頁點選左上角選單,進入「帳戶資訊」,接著點選右上角進入設定。
進設定後找到「多語言」,改成「繁體中文」,然後退出 App 再重開一次。
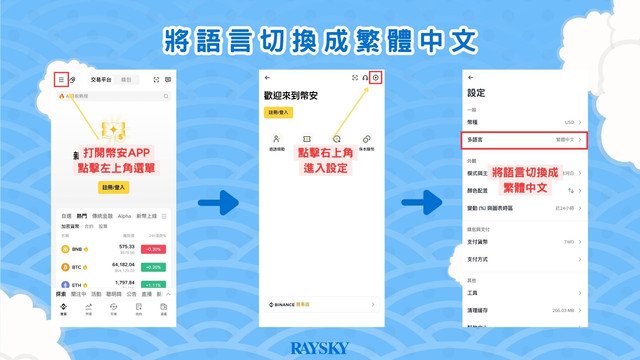
接下來,我們就能進入美股交易頁面,幣安美股有兩個入口:
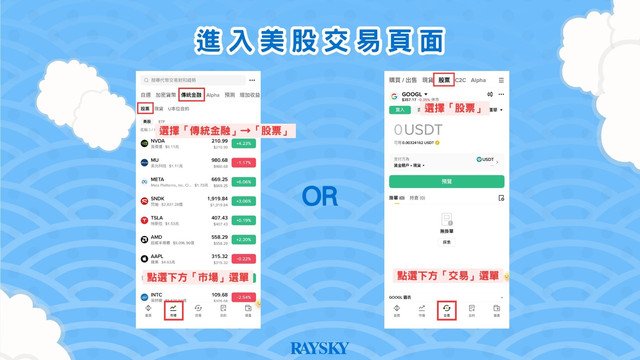
方法一:點選下方「市場」選單,上面切換到「傳統金融」分頁。
方法二:點選下方「交易」選單,並切換到「股票」分頁。
進入美股交易頁面後,可直接搜尋 Google 股票代號:GOOG 或 GOOGL。
選好要買入的股票代碼後,系統會將你的資金自動轉換成 USDC 再下單,畫面上會顯示即時的兌換匯率,也會顯示你大約能買到多少股。
點選「預覽」進入確認頁面,即可確認訂單細節,畫面會包含你購買的價格、股數、交易價值、預估費用等。
以這筆 GOOGL 的訂單來說,預估費用就是 0.17 USDC 平台費用。
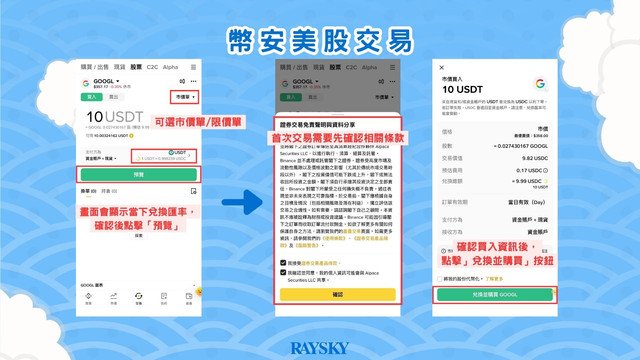
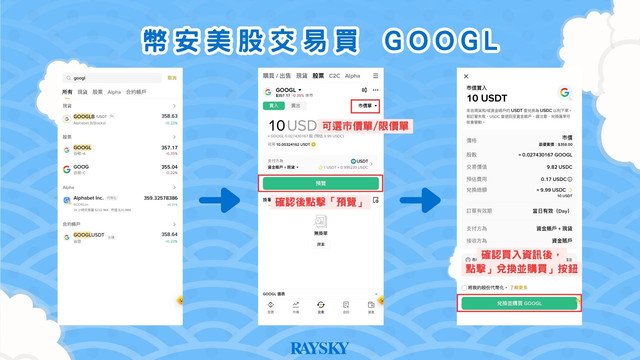

要注意的是,這裡買到的是由持牌券商執行與保管的真實股票,跟幣安另一個代幣化產品「bStocks」不一樣。
美股交易時間為台灣時間晚上 9:30 至隔天凌晨 4:00(夏令時間),冬令時間順延一小時。持有美股需留意匯率風險。
延伸閱讀:
- bStocks 是什麼?幣安美股代幣完整教學:怎麼買、費用與風險
- 幣安美股怎麼買?零手續費買美股教學,美股 vs 美股代幣(bStocks)完整比較(2026)
- 美股怎麼買?2026 管道比較:複委託、海外券商、加密貨幣交易所
FAQ 常見問題
是的。
Alphabet 是 2015 年成立的母公司,Google 是旗下最大的子公司。
買 GOOG 或 GOOGL,就是投資整個集團。
GOOGL(A 類)有每股 1 票投票權,GOOG(C 類)無投票權。
股利和經濟權益完全相同,股價差異通常不到 1%。
另有創辦人專屬的 B 類股(每股 10 票,不公開交易)。
對一般投資人來說,買哪個都可以。
有。2024 年首度配息,目前每季 0.22 美元,年化約 0.88 美元,殖利率約 0.26%,屬象徵性配息。
目前數據不支持這個論點。
2026 Q2 搜尋查詢量創歷史新高、搜尋廣告年增 17%,AI Overviews 整合後用戶黏性反而提升。
2026 Q2 年增 82%,成長幅度超過 AWS、Azure,積壓訂單超過 5,140 億美元,AI 服務是主要差異化來源。
這取決於你的投資目標與風險偏好。
Google 擁有搜尋壟斷護城河、深厚的 AI 底蘊,營運現金流也很強,長期的結構性優勢很清楚。
但股價大漲超過 70% 後估值已不便宜,高額資本支出是需要持續追蹤的風險。
在台灣要買 Google 股票主要有以下幾種管道:台灣券商複委託(國泰、富邦、元大等)、海外券商直接開戶(Firstrade、Interactive Brokers)、幣安(最低門檻只要 5 美元,並支援以 USDC 等資產交易)。
投資前請先弄清楚要買 GOOG 或 GOOGL。
結語:Google 是值得深入研究的標的,但要緊盯這兩個指標
Alphabet 是 AI 時代裡少數同時握有搜尋壟斷、雲端高速成長和 AI 研究底蘊的公司。
這三層護城河,讓它在競爭白熱化的當下仍有結構性優勢。
但真要評估把它放進投資配置,我會緊盯兩個指標:
第一,整體營業利益率和自由現金流,能不能在資本支出高峰過後逐步回升。
前面提到的千億美元資本支出,未來幾年會變成龐大的固定折舊。
這裡面最值得先看的是 Google Cloud,因為企業付費買 AI 算力,是這場千億投資最直接的回收管道。一旦 Cloud 增速開始放緩,整體回本的時程就會拉長,高估值也會面臨修正壓力。
第二,搜尋廣告的營業利益率,會不會被 AI 搜尋的高運算成本吃掉利潤。
AI 帶動了使用量,但「營收增加」不等於「更會賺錢」。
真正要確認的是,Google 能不能一邊提供高成本的 AI 回答、一邊守住高毛利的廣告變現。
如果搜尋營益率開始往下掉,就代表 Google 贏了 AI 使用量、卻輸了利潤,這才是我真正擔心的情境。
如果你看好 Alphabet 自研晶片、雲端算力的整合與變現能力,當前 32 倍的本益比仍具長期價值。
但如果你對千億美元資本支出的折舊壓力、搜尋廣告營業利潤存有疑慮,在估值過高時,保持觀望是更理性的選擇。
免責聲明:本文僅供資訊分享與教育目的,不構成任何投資建議。文中財務數據以 2026 年 7 月為基準,實際數字請以最新財報和市場報價為準。
在網路上,雖然有很多幣圈相關的免費資源,包括文章、Youtube、Instagram 等⋯⋯,可以供你「自主學習」之用。
然而,加入到加密貨幣討論群還是很重要,除了與群友交流,幫助你學習得更快,
詐騙日新月異,區塊鏈消息也不斷更新,唯有跟更多同好一起討論,才能避開地雷。
我們秉持著讓讀者不被詐騙的初衷,從 2020 年開始分享虛擬貨幣知識,幫助許多人避開各種陷阱和風險,並連續上榜 2022 – 2025 的影響力人物:
- 2025 年台灣區塊鏈《年度最有影響力 30 人》
- 2024 年台灣區塊鏈《最有影響力的 30人》
- 2023 年台灣區塊鏈《年度最影響力 39 位人物榜》
- 2022 年台灣區塊鏈影響力人物榜 #KOL、社群主
目前幣安最新活動和限定資源,我們幫大家整理在這裡,記得要用幣安官方的專屬連結建立帳戶才能參加:
| 活動名稱 | 活動說明與參與 | 活動時間 | 參加流程 | 活動獎品 |
|---|---|---|---|---|
| 幣安 x 雷司紀 | 新手首次交易享 7 天價格保護,最高補貼 200 USDT! | 無時間限制 | 首先,點擊本連結成為新註冊用戶。 報名活動:前往「報名參加」 報名後 14 天內,透過「現貨」或「閃兌」功能買入 BTC、ETH 或 BNB 📌 限交易對:BTC/USDT、ETH/USDT、BNB/USDT 📌 這筆交易必須是你在幣安的「首筆交易」 📌 買入後需持有滿 7 天,才能享有價格保護 🌟 舉例來說:假設你用 800 USDT 買入 0.01 BTC(當時價格為 8 萬美元),7 天後,BTC 價格跌到 6 萬美元,➡️ 幣安將補貼你 200 USDT 的虧損! 誰可以參加? 。幣安新用戶 。或從未「入金」與「交易」過的舊帳號 資格與補貼規則重點: 。報名後 14 天內,必須完成第一筆買入 。買入後 7 天內,持有的幣種數量不得低於首單數量 。活動僅限部分地區參與,詳見活動頁 。補貼將於活動結束並通過審核後,自動發放至你的幣安現貨錢包 | 最高補貼 200 USDT! |
很多人會關心的安全性問題和評價,我們也有整理一篇文章:最新調查|幣安 Binance 交易所介紹
如果想看更多幣安 Binance 的功能與如何操作,可以看:
延伸閱讀:
本文含推薦連結,你透過連結註冊或購買,雷司紀可能會從中獲得分潤,部分合作方另提供你手續費折扣或優惠。這不會增加你的成本,並且本站的內容與評價不因分潤而改變。
本文由 bensdays 撰稿,雷司紀編輯部審核。